Strategies
Strategien, die wir selbst handeln. Dokumentiert und prüfbar.
Für Futures, CFDs, Forex und langfristige Aktienportfolios. Du nutzt nichts, was wir nicht selbst nutzen.
- Futures · Pine ScriptPremium
Strategie Alpha
Systematische Breakout-Strategie auf Futures. Long & Short, klare Session-Logik, Time-Close zum Tagesende, kein Overnight-Risk.
+239,5%
Gesamtrendite · 7,2 Jahre
1,74SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-14,6%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).45%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).1.554 Trades·DD vom Hoch -4,4%·Calmar (QuantDesk) 2,94
- Futures · Pine ScriptPremium
Strategie Beta
Breakout-Strategie auf Futures auf Basis von Candle-Range-Mustern. Long & Short auf Range-Ausbrüche, kein Overnight-Risk.
+91,8%
Gesamtrendite · 7,2 Jahre
1,53SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-7,1%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).56%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).1.210 Trades·DD vom Hoch -3,9%·Calmar (QuantDesk) 3,68
- Futures · Pine ScriptPremium
Strategie Gamma
Trend-Folge via Moving-Average-Crossover. Long & Short, klare Trend-Filter, niedrige Trade-Frequenz.
+89,4%
Gesamtrendite · 7,5 Jahre
1,58SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-6,9%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).61%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).427 Trades·DD vom Hoch -5,6%·Calmar (QuantDesk) 2,38
- Rohstoffe · Pine ScriptPremium
Strategie Delta
Volumen-basierte Strategie auf einem Rohstoff-Markt. Trades auf Volumen-Imbalances, Long & Short, lange Backtest-Historie.
+170,9%
Gesamtrendite · 20,3 Jahre
1,00SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-14,0%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).36%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).393 Trades·DD vom Hoch -10,9%·Calmar (QuantDesk) 0,55
- Futures · Pine ScriptPremium
Strategie Epsilon
Range-Breakout-Strategie auf Futures. Long & Short auf bestätigte Range-Breaks, TP/SL-Exits.
+122,3%
Gesamtrendite · 7,2 Jahre
1,99SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-11,8%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).81%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).2.226 Trades·DD vom Hoch -11,1%·Calmar (QuantDesk) 0,45
- Devisen · Pine ScriptPremium
Strategie Zeta
Daily-Range-Breakout-Strategie auf FX. Long & Short auf Tages-Schluss, TP/SL-Exits oder EOD-Close.
+422,3%
Gesamtrendite · 23,7 Jahre
1,30SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-15,5%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).45%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).2.801 Trades·DD vom Hoch -6,7%·Calmar (QuantDesk) 0,57
- Rohstoffe · Pine ScriptPremium
Strategie Eta
Schlusskurs-Strategie auf einem Rohstoff-Markt im Daily-Timeframe. Eine Entscheidung pro Tag, keine Intraday-Signale.
+139,9%
Gesamtrendite · 20,3 Jahre
0,89SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-19,0%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).57%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).1.057 Trades·DD vom Hoch -10,4%·Calmar (QuantDesk) 0,66
- Futures · Pine ScriptPremium
Strategie Theta
Mean-Reversion auf einem Aktienindex im Daily-Timeframe. Einstieg gegen die Tagesbewegung, niedrige Trade-Frequenz.
+107,0%
Gesamtrendite · 17,9 Jahre
0,88SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-9,5%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).64%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).648 Trades·DD vom Hoch -8,8%·Calmar (QuantDesk) 1,13
- Futures · Pine ScriptPremium
Strategie Iota
Eröffnungs-Range-Breakout auf Futures, höher frequentiert. Long & Short, keine Overnight-Positionen.
+168,5%
Gesamtrendite · 7,2 Jahre
1,61SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-11,9%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).50%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).2.230 Trades·DD vom Hoch -9,2%·Calmar (QuantDesk) 1,41
- Futures · Pine ScriptPremium
Strategie Alpha
Systematische Breakout-Strategie auf Futures. Long & Short, klare Session-Logik, Time-Close zum Tagesende, kein Overnight-Risk.
+239,5%
Gesamtrendite · 7,2 Jahre
1,74SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-14,6%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).45%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).1.554 Trades·DD vom Hoch -4,4%·Calmar (QuantDesk) 2,94
- Futures · Pine ScriptPremium
Strategie Beta
Breakout-Strategie auf Futures auf Basis von Candle-Range-Mustern. Long & Short auf Range-Ausbrüche, kein Overnight-Risk.
+91,8%
Gesamtrendite · 7,2 Jahre
1,53SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-7,1%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).56%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).1.210 Trades·DD vom Hoch -3,9%·Calmar (QuantDesk) 3,68
- Futures · Pine ScriptPremium
Strategie Gamma
Trend-Folge via Moving-Average-Crossover. Long & Short, klare Trend-Filter, niedrige Trade-Frequenz.
+89,4%
Gesamtrendite · 7,5 Jahre
1,58SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-6,9%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).61%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).427 Trades·DD vom Hoch -5,6%·Calmar (QuantDesk) 2,38
- Rohstoffe · Pine ScriptPremium
Strategie Delta
Volumen-basierte Strategie auf einem Rohstoff-Markt. Trades auf Volumen-Imbalances, Long & Short, lange Backtest-Historie.
+170,9%
Gesamtrendite · 20,3 Jahre
1,00SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-14,0%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).36%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).393 Trades·DD vom Hoch -10,9%·Calmar (QuantDesk) 0,55
- Futures · Pine ScriptPremium
Strategie Epsilon
Range-Breakout-Strategie auf Futures. Long & Short auf bestätigte Range-Breaks, TP/SL-Exits.
+122,3%
Gesamtrendite · 7,2 Jahre
1,99SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-11,8%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).81%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).2.226 Trades·DD vom Hoch -11,1%·Calmar (QuantDesk) 0,45
- Devisen · Pine ScriptPremium
Strategie Zeta
Daily-Range-Breakout-Strategie auf FX. Long & Short auf Tages-Schluss, TP/SL-Exits oder EOD-Close.
+422,3%
Gesamtrendite · 23,7 Jahre
1,30SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-15,5%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).45%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).2.801 Trades·DD vom Hoch -6,7%·Calmar (QuantDesk) 0,57
- Rohstoffe · Pine ScriptPremium
Strategie Eta
Schlusskurs-Strategie auf einem Rohstoff-Markt im Daily-Timeframe. Eine Entscheidung pro Tag, keine Intraday-Signale.
+139,9%
Gesamtrendite · 20,3 Jahre
0,89SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-19,0%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).57%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).1.057 Trades·DD vom Hoch -10,4%·Calmar (QuantDesk) 0,66
- Futures · Pine ScriptPremium
Strategie Theta
Mean-Reversion auf einem Aktienindex im Daily-Timeframe. Einstieg gegen die Tagesbewegung, niedrige Trade-Frequenz.
+107,0%
Gesamtrendite · 17,9 Jahre
0,88SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-9,5%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).64%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).648 Trades·DD vom Hoch -8,8%·Calmar (QuantDesk) 1,13
- Futures · Pine ScriptPremium
Strategie Iota
Eröffnungs-Range-Breakout auf Futures, höher frequentiert. Long & Short, keine Overnight-Positionen.
+168,5%
Gesamtrendite · 7,2 Jahre
1,61SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-11,9%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).50%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).2.230 Trades·DD vom Hoch -9,2%·Calmar (QuantDesk) 1,41
- Futures · Pine ScriptPremium
Strategie Alpha
Systematische Breakout-Strategie auf Futures. Long & Short, klare Session-Logik, Time-Close zum Tagesende, kein Overnight-Risk.
+239,5%
Gesamtrendite · 7,2 Jahre
1,74SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-14,6%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).45%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).1.554 Trades·DD vom Hoch -4,4%·Calmar (QuantDesk) 2,94
- Futures · Pine ScriptPremium
Strategie Beta
Breakout-Strategie auf Futures auf Basis von Candle-Range-Mustern. Long & Short auf Range-Ausbrüche, kein Overnight-Risk.
+91,8%
Gesamtrendite · 7,2 Jahre
1,53SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-7,1%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).56%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).1.210 Trades·DD vom Hoch -3,9%·Calmar (QuantDesk) 3,68
- Futures · Pine ScriptPremium
Strategie Gamma
Trend-Folge via Moving-Average-Crossover. Long & Short, klare Trend-Filter, niedrige Trade-Frequenz.
+89,4%
Gesamtrendite · 7,5 Jahre
1,58SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-6,9%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).61%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).427 Trades·DD vom Hoch -5,6%·Calmar (QuantDesk) 2,38
- Rohstoffe · Pine ScriptPremium
Strategie Delta
Volumen-basierte Strategie auf einem Rohstoff-Markt. Trades auf Volumen-Imbalances, Long & Short, lange Backtest-Historie.
+170,9%
Gesamtrendite · 20,3 Jahre
1,00SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-14,0%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).36%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).393 Trades·DD vom Hoch -10,9%·Calmar (QuantDesk) 0,55
- Futures · Pine ScriptPremium
Strategie Epsilon
Range-Breakout-Strategie auf Futures. Long & Short auf bestätigte Range-Breaks, TP/SL-Exits.
+122,3%
Gesamtrendite · 7,2 Jahre
1,99SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-11,8%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).81%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).2.226 Trades·DD vom Hoch -11,1%·Calmar (QuantDesk) 0,45
- Devisen · Pine ScriptPremium
Strategie Zeta
Daily-Range-Breakout-Strategie auf FX. Long & Short auf Tages-Schluss, TP/SL-Exits oder EOD-Close.
+422,3%
Gesamtrendite · 23,7 Jahre
1,30SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-15,5%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).45%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).2.801 Trades·DD vom Hoch -6,7%·Calmar (QuantDesk) 0,57
- Rohstoffe · Pine ScriptPremium
Strategie Eta
Schlusskurs-Strategie auf einem Rohstoff-Markt im Daily-Timeframe. Eine Entscheidung pro Tag, keine Intraday-Signale.
+139,9%
Gesamtrendite · 20,3 Jahre
0,89SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-19,0%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).57%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).1.057 Trades·DD vom Hoch -10,4%·Calmar (QuantDesk) 0,66
- Futures · Pine ScriptPremium
Strategie Theta
Mean-Reversion auf einem Aktienindex im Daily-Timeframe. Einstieg gegen die Tagesbewegung, niedrige Trade-Frequenz.
+107,0%
Gesamtrendite · 17,9 Jahre
0,88SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-9,5%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).64%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).648 Trades·DD vom Hoch -8,8%·Calmar (QuantDesk) 1,13
- Futures · Pine ScriptPremium
Strategie Iota
Eröffnungs-Range-Breakout auf Futures, höher frequentiert. Long & Short, keine Overnight-Positionen.
+168,5%
Gesamtrendite · 7,2 Jahre
1,61SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-11,9%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).50%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).2.230 Trades·DD vom Hoch -9,2%·Calmar (QuantDesk) 1,41
- Futures · Pine ScriptPremium
Strategie Alpha
Systematische Breakout-Strategie auf Futures. Long & Short, klare Session-Logik, Time-Close zum Tagesende, kein Overnight-Risk.
+239,5%
Gesamtrendite · 7,2 Jahre
1,74SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-14,6%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).45%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).1.554 Trades·DD vom Hoch -4,4%·Calmar (QuantDesk) 2,94
- Futures · Pine ScriptPremium
Strategie Beta
Breakout-Strategie auf Futures auf Basis von Candle-Range-Mustern. Long & Short auf Range-Ausbrüche, kein Overnight-Risk.
+91,8%
Gesamtrendite · 7,2 Jahre
1,53SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-7,1%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).56%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).1.210 Trades·DD vom Hoch -3,9%·Calmar (QuantDesk) 3,68
- Futures · Pine ScriptPremium
Strategie Gamma
Trend-Folge via Moving-Average-Crossover. Long & Short, klare Trend-Filter, niedrige Trade-Frequenz.
+89,4%
Gesamtrendite · 7,5 Jahre
1,58SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-6,9%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).61%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).427 Trades·DD vom Hoch -5,6%·Calmar (QuantDesk) 2,38
- Rohstoffe · Pine ScriptPremium
Strategie Delta
Volumen-basierte Strategie auf einem Rohstoff-Markt. Trades auf Volumen-Imbalances, Long & Short, lange Backtest-Historie.
+170,9%
Gesamtrendite · 20,3 Jahre
1,00SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-14,0%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).36%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).393 Trades·DD vom Hoch -10,9%·Calmar (QuantDesk) 0,55
- Rohstoffe · Pine ScriptPremium
Strategie Eta
Schlusskurs-Strategie auf einem Rohstoff-Markt im Daily-Timeframe. Eine Entscheidung pro Tag, keine Intraday-Signale.
+139,9%
Gesamtrendite · 20,3 Jahre
0,89SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-19,0%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).57%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).1.057 Trades·DD vom Hoch -10,4%·Calmar (QuantDesk) 0,66
- Futures · Pine ScriptPremium
Strategie Theta
Mean-Reversion auf einem Aktienindex im Daily-Timeframe. Einstieg gegen die Tagesbewegung, niedrige Trade-Frequenz.
+107,0%
Gesamtrendite · 17,9 Jahre
0,88SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-9,5%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).64%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).648 Trades·DD vom Hoch -8,8%·Calmar (QuantDesk) 1,13
- Futures · Pine ScriptPremium
Strategie Iota
Eröffnungs-Range-Breakout auf Futures, höher frequentiert. Long & Short, keine Overnight-Positionen.
+168,5%
Gesamtrendite · 7,2 Jahre
1,61SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-11,9%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).50%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).2.230 Trades·DD vom Hoch -9,2%·Calmar (QuantDesk) 1,41
- Futures · Pine ScriptPremium
Strategie Alpha
Systematische Breakout-Strategie auf Futures. Long & Short, klare Session-Logik, Time-Close zum Tagesende, kein Overnight-Risk.
+239,5%
Gesamtrendite · 7,2 Jahre
1,74SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-14,6%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).45%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).1.554 Trades·DD vom Hoch -4,4%·Calmar (QuantDesk) 2,94
- Futures · Pine ScriptPremium
Strategie Beta
Breakout-Strategie auf Futures auf Basis von Candle-Range-Mustern. Long & Short auf Range-Ausbrüche, kein Overnight-Risk.
+91,8%
Gesamtrendite · 7,2 Jahre
1,53SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-7,1%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).56%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).1.210 Trades·DD vom Hoch -3,9%·Calmar (QuantDesk) 3,68
- Futures · Pine ScriptPremium
Strategie Gamma
Trend-Folge via Moving-Average-Crossover. Long & Short, klare Trend-Filter, niedrige Trade-Frequenz.
+89,4%
Gesamtrendite · 7,5 Jahre
1,58SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-6,9%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).61%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).427 Trades·DD vom Hoch -5,6%·Calmar (QuantDesk) 2,38
- Rohstoffe · Pine ScriptPremium
Strategie Delta
Volumen-basierte Strategie auf einem Rohstoff-Markt. Trades auf Volumen-Imbalances, Long & Short, lange Backtest-Historie.
+170,9%
Gesamtrendite · 20,3 Jahre
1,00SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-14,0%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).36%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).393 Trades·DD vom Hoch -10,9%·Calmar (QuantDesk) 0,55
- Futures · Pine ScriptPremium
Strategie Epsilon
Range-Breakout-Strategie auf Futures. Long & Short auf bestätigte Range-Breaks, TP/SL-Exits.
+122,3%
Gesamtrendite · 7,2 Jahre
1,99SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-11,8%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).81%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).2.226 Trades·DD vom Hoch -11,1%·Calmar (QuantDesk) 0,45
- Devisen · Pine ScriptPremium
Strategie Zeta
Daily-Range-Breakout-Strategie auf FX. Long & Short auf Tages-Schluss, TP/SL-Exits oder EOD-Close.
+422,3%
Gesamtrendite · 23,7 Jahre
1,30SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-15,5%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).45%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).2.801 Trades·DD vom Hoch -6,7%·Calmar (QuantDesk) 0,57
- Rohstoffe · Pine ScriptPremium
Strategie Eta
Schlusskurs-Strategie auf einem Rohstoff-Markt im Daily-Timeframe. Eine Entscheidung pro Tag, keine Intraday-Signale.
+139,9%
Gesamtrendite · 20,3 Jahre
0,89SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-19,0%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).57%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).1.057 Trades·DD vom Hoch -10,4%·Calmar (QuantDesk) 0,66
- Futures · Pine ScriptPremium
Strategie Theta
Mean-Reversion auf einem Aktienindex im Daily-Timeframe. Einstieg gegen die Tagesbewegung, niedrige Trade-Frequenz.
+107,0%
Gesamtrendite · 17,9 Jahre
0,88SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-9,5%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).64%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).648 Trades·DD vom Hoch -8,8%·Calmar (QuantDesk) 1,13
- Futures · Pine ScriptPremium
Strategie Iota
Eröffnungs-Range-Breakout auf Futures, höher frequentiert. Long & Short, keine Overnight-Positionen.
+168,5%
Gesamtrendite · 7,2 Jahre
1,61SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-11,9%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).50%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).2.230 Trades·DD vom Hoch -9,2%·Calmar (QuantDesk) 1,41
- Futures · Pine ScriptPremium
Strategie Alpha
Systematische Breakout-Strategie auf Futures. Long & Short, klare Session-Logik, Time-Close zum Tagesende, kein Overnight-Risk.
+239,5%
Gesamtrendite · 7,2 Jahre
1,74SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-14,6%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).45%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).1.554 Trades·DD vom Hoch -4,4%·Calmar (QuantDesk) 2,94
- Futures · Pine ScriptPremium
Strategie Beta
Breakout-Strategie auf Futures auf Basis von Candle-Range-Mustern. Long & Short auf Range-Ausbrüche, kein Overnight-Risk.
+91,8%
Gesamtrendite · 7,2 Jahre
1,53SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-7,1%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).56%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).1.210 Trades·DD vom Hoch -3,9%·Calmar (QuantDesk) 3,68
- Futures · Pine ScriptPremium
Strategie Gamma
Trend-Folge via Moving-Average-Crossover. Long & Short, klare Trend-Filter, niedrige Trade-Frequenz.
+89,4%
Gesamtrendite · 7,5 Jahre
1,58SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-6,9%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).61%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).427 Trades·DD vom Hoch -5,6%·Calmar (QuantDesk) 2,38
- Rohstoffe · Pine ScriptPremium
Strategie Delta
Volumen-basierte Strategie auf einem Rohstoff-Markt. Trades auf Volumen-Imbalances, Long & Short, lange Backtest-Historie.
+170,9%
Gesamtrendite · 20,3 Jahre
1,00SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-14,0%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).36%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).393 Trades·DD vom Hoch -10,9%·Calmar (QuantDesk) 0,55
- Futures · Pine ScriptPremium
Strategie Epsilon
Range-Breakout-Strategie auf Futures. Long & Short auf bestätigte Range-Breaks, TP/SL-Exits.
+122,3%
Gesamtrendite · 7,2 Jahre
1,99SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-11,8%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).81%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).2.226 Trades·DD vom Hoch -11,1%·Calmar (QuantDesk) 0,45
- Devisen · Pine ScriptPremium
Strategie Zeta
Daily-Range-Breakout-Strategie auf FX. Long & Short auf Tages-Schluss, TP/SL-Exits oder EOD-Close.
+422,3%
Gesamtrendite · 23,7 Jahre
1,30SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-15,5%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).45%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).2.801 Trades·DD vom Hoch -6,7%·Calmar (QuantDesk) 0,57
- Futures · Pine ScriptPremium
Strategie Iota
Eröffnungs-Range-Breakout auf Futures, höher frequentiert. Long & Short, keine Overnight-Positionen.
+168,5%
Gesamtrendite · 7,2 Jahre
1,61SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-11,9%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).50%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).2.230 Trades·DD vom Hoch -9,2%·Calmar (QuantDesk) 1,41
- Futures · Pine ScriptPremium
Strategie Alpha
Systematische Breakout-Strategie auf Futures. Long & Short, klare Session-Logik, Time-Close zum Tagesende, kein Overnight-Risk.
+239,5%
Gesamtrendite · 7,2 Jahre
1,74SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-14,6%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).45%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).1.554 Trades·DD vom Hoch -4,4%·Calmar (QuantDesk) 2,94
- Futures · Pine ScriptPremium
Strategie Beta
Breakout-Strategie auf Futures auf Basis von Candle-Range-Mustern. Long & Short auf Range-Ausbrüche, kein Overnight-Risk.
+91,8%
Gesamtrendite · 7,2 Jahre
1,53SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-7,1%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).56%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).1.210 Trades·DD vom Hoch -3,9%·Calmar (QuantDesk) 3,68
- Futures · Pine ScriptPremium
Strategie Gamma
Trend-Folge via Moving-Average-Crossover. Long & Short, klare Trend-Filter, niedrige Trade-Frequenz.
+89,4%
Gesamtrendite · 7,5 Jahre
1,58SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-6,9%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).61%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).427 Trades·DD vom Hoch -5,6%·Calmar (QuantDesk) 2,38
- Rohstoffe · Pine ScriptPremium
Strategie Delta
Volumen-basierte Strategie auf einem Rohstoff-Markt. Trades auf Volumen-Imbalances, Long & Short, lange Backtest-Historie.
+170,9%
Gesamtrendite · 20,3 Jahre
1,00SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-14,0%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).36%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).393 Trades·DD vom Hoch -10,9%·Calmar (QuantDesk) 0,55
- Futures · Pine ScriptPremium
Strategie Epsilon
Range-Breakout-Strategie auf Futures. Long & Short auf bestätigte Range-Breaks, TP/SL-Exits.
+122,3%
Gesamtrendite · 7,2 Jahre
1,99SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-11,8%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).81%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).2.226 Trades·DD vom Hoch -11,1%·Calmar (QuantDesk) 0,45
- Devisen · Pine ScriptPremium
Strategie Zeta
Daily-Range-Breakout-Strategie auf FX. Long & Short auf Tages-Schluss, TP/SL-Exits oder EOD-Close.
+422,3%
Gesamtrendite · 23,7 Jahre
1,30SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-15,5%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).45%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).2.801 Trades·DD vom Hoch -6,7%·Calmar (QuantDesk) 0,57
- Rohstoffe · Pine ScriptPremium
Strategie Eta
Schlusskurs-Strategie auf einem Rohstoff-Markt im Daily-Timeframe. Eine Entscheidung pro Tag, keine Intraday-Signale.
+139,9%
Gesamtrendite · 20,3 Jahre
0,89SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-19,0%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).57%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).1.057 Trades·DD vom Hoch -10,4%·Calmar (QuantDesk) 0,66
- Futures · Pine ScriptPremium
Strategie Theta
Mean-Reversion auf einem Aktienindex im Daily-Timeframe. Einstieg gegen die Tagesbewegung, niedrige Trade-Frequenz.
+107,0%
Gesamtrendite · 17,9 Jahre
0,88SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-9,5%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).64%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).648 Trades·DD vom Hoch -8,8%·Calmar (QuantDesk) 1,13
- Futures · Pine ScriptPremium
Strategie Iota
Eröffnungs-Range-Breakout auf Futures, höher frequentiert. Long & Short, keine Overnight-Positionen.
+168,5%
Gesamtrendite · 7,2 Jahre
1,61SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-11,9%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).50%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).2.230 Trades·DD vom Hoch -9,2%·Calmar (QuantDesk) 1,41
- Futures · Pine ScriptPremium
Strategie Alpha
Systematische Breakout-Strategie auf Futures. Long & Short, klare Session-Logik, Time-Close zum Tagesende, kein Overnight-Risk.
+239,5%
Gesamtrendite · 7,2 Jahre
1,74SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-14,6%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).45%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).1.554 Trades·DD vom Hoch -4,4%·Calmar (QuantDesk) 2,94
- Futures · Pine ScriptPremium
Strategie Beta
Breakout-Strategie auf Futures auf Basis von Candle-Range-Mustern. Long & Short auf Range-Ausbrüche, kein Overnight-Risk.
+91,8%
Gesamtrendite · 7,2 Jahre
1,53SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-7,1%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).56%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).1.210 Trades·DD vom Hoch -3,9%·Calmar (QuantDesk) 3,68
- Futures · Pine ScriptPremium
Strategie Gamma
Trend-Folge via Moving-Average-Crossover. Long & Short, klare Trend-Filter, niedrige Trade-Frequenz.
+89,4%
Gesamtrendite · 7,5 Jahre
1,58SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-6,9%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).61%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).427 Trades·DD vom Hoch -5,6%·Calmar (QuantDesk) 2,38
- Rohstoffe · Pine ScriptPremium
Strategie Delta
Volumen-basierte Strategie auf einem Rohstoff-Markt. Trades auf Volumen-Imbalances, Long & Short, lange Backtest-Historie.
+170,9%
Gesamtrendite · 20,3 Jahre
1,00SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-14,0%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).36%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).393 Trades·DD vom Hoch -10,9%·Calmar (QuantDesk) 0,55
- Futures · Pine ScriptPremium
Strategie Epsilon
Range-Breakout-Strategie auf Futures. Long & Short auf bestätigte Range-Breaks, TP/SL-Exits.
+122,3%
Gesamtrendite · 7,2 Jahre
1,99SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-11,8%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).81%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).2.226 Trades·DD vom Hoch -11,1%·Calmar (QuantDesk) 0,45
- Devisen · Pine ScriptPremium
Strategie Zeta
Daily-Range-Breakout-Strategie auf FX. Long & Short auf Tages-Schluss, TP/SL-Exits oder EOD-Close.
+422,3%
Gesamtrendite · 23,7 Jahre
1,30SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-15,5%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).45%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).2.801 Trades·DD vom Hoch -6,7%·Calmar (QuantDesk) 0,57
- Rohstoffe · Pine ScriptPremium
Strategie Eta
Schlusskurs-Strategie auf einem Rohstoff-Markt im Daily-Timeframe. Eine Entscheidung pro Tag, keine Intraday-Signale.
+139,9%
Gesamtrendite · 20,3 Jahre
0,89SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-19,0%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).57%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).1.057 Trades·DD vom Hoch -10,4%·Calmar (QuantDesk) 0,66
- Futures · Pine ScriptPremium
Strategie Theta
Mean-Reversion auf einem Aktienindex im Daily-Timeframe. Einstieg gegen die Tagesbewegung, niedrige Trade-Frequenz.
+107,0%
Gesamtrendite · 17,9 Jahre
0,88SharpeSharpe Ratio: Rendite im Verhältnis zur Schwankung. Über 1 gilt als gut, über 2 als sehr gut.-9,5%Max DD vom StartGrößter Rückgang des Kontos, vom Startkapital aus gerechnet (Max Drawdown).64%TrefferquoteAnteil der Trades mit Gewinn (Win Rate).648 Trades·DD vom Hoch -8,8%·Calmar (QuantDesk) 1,13
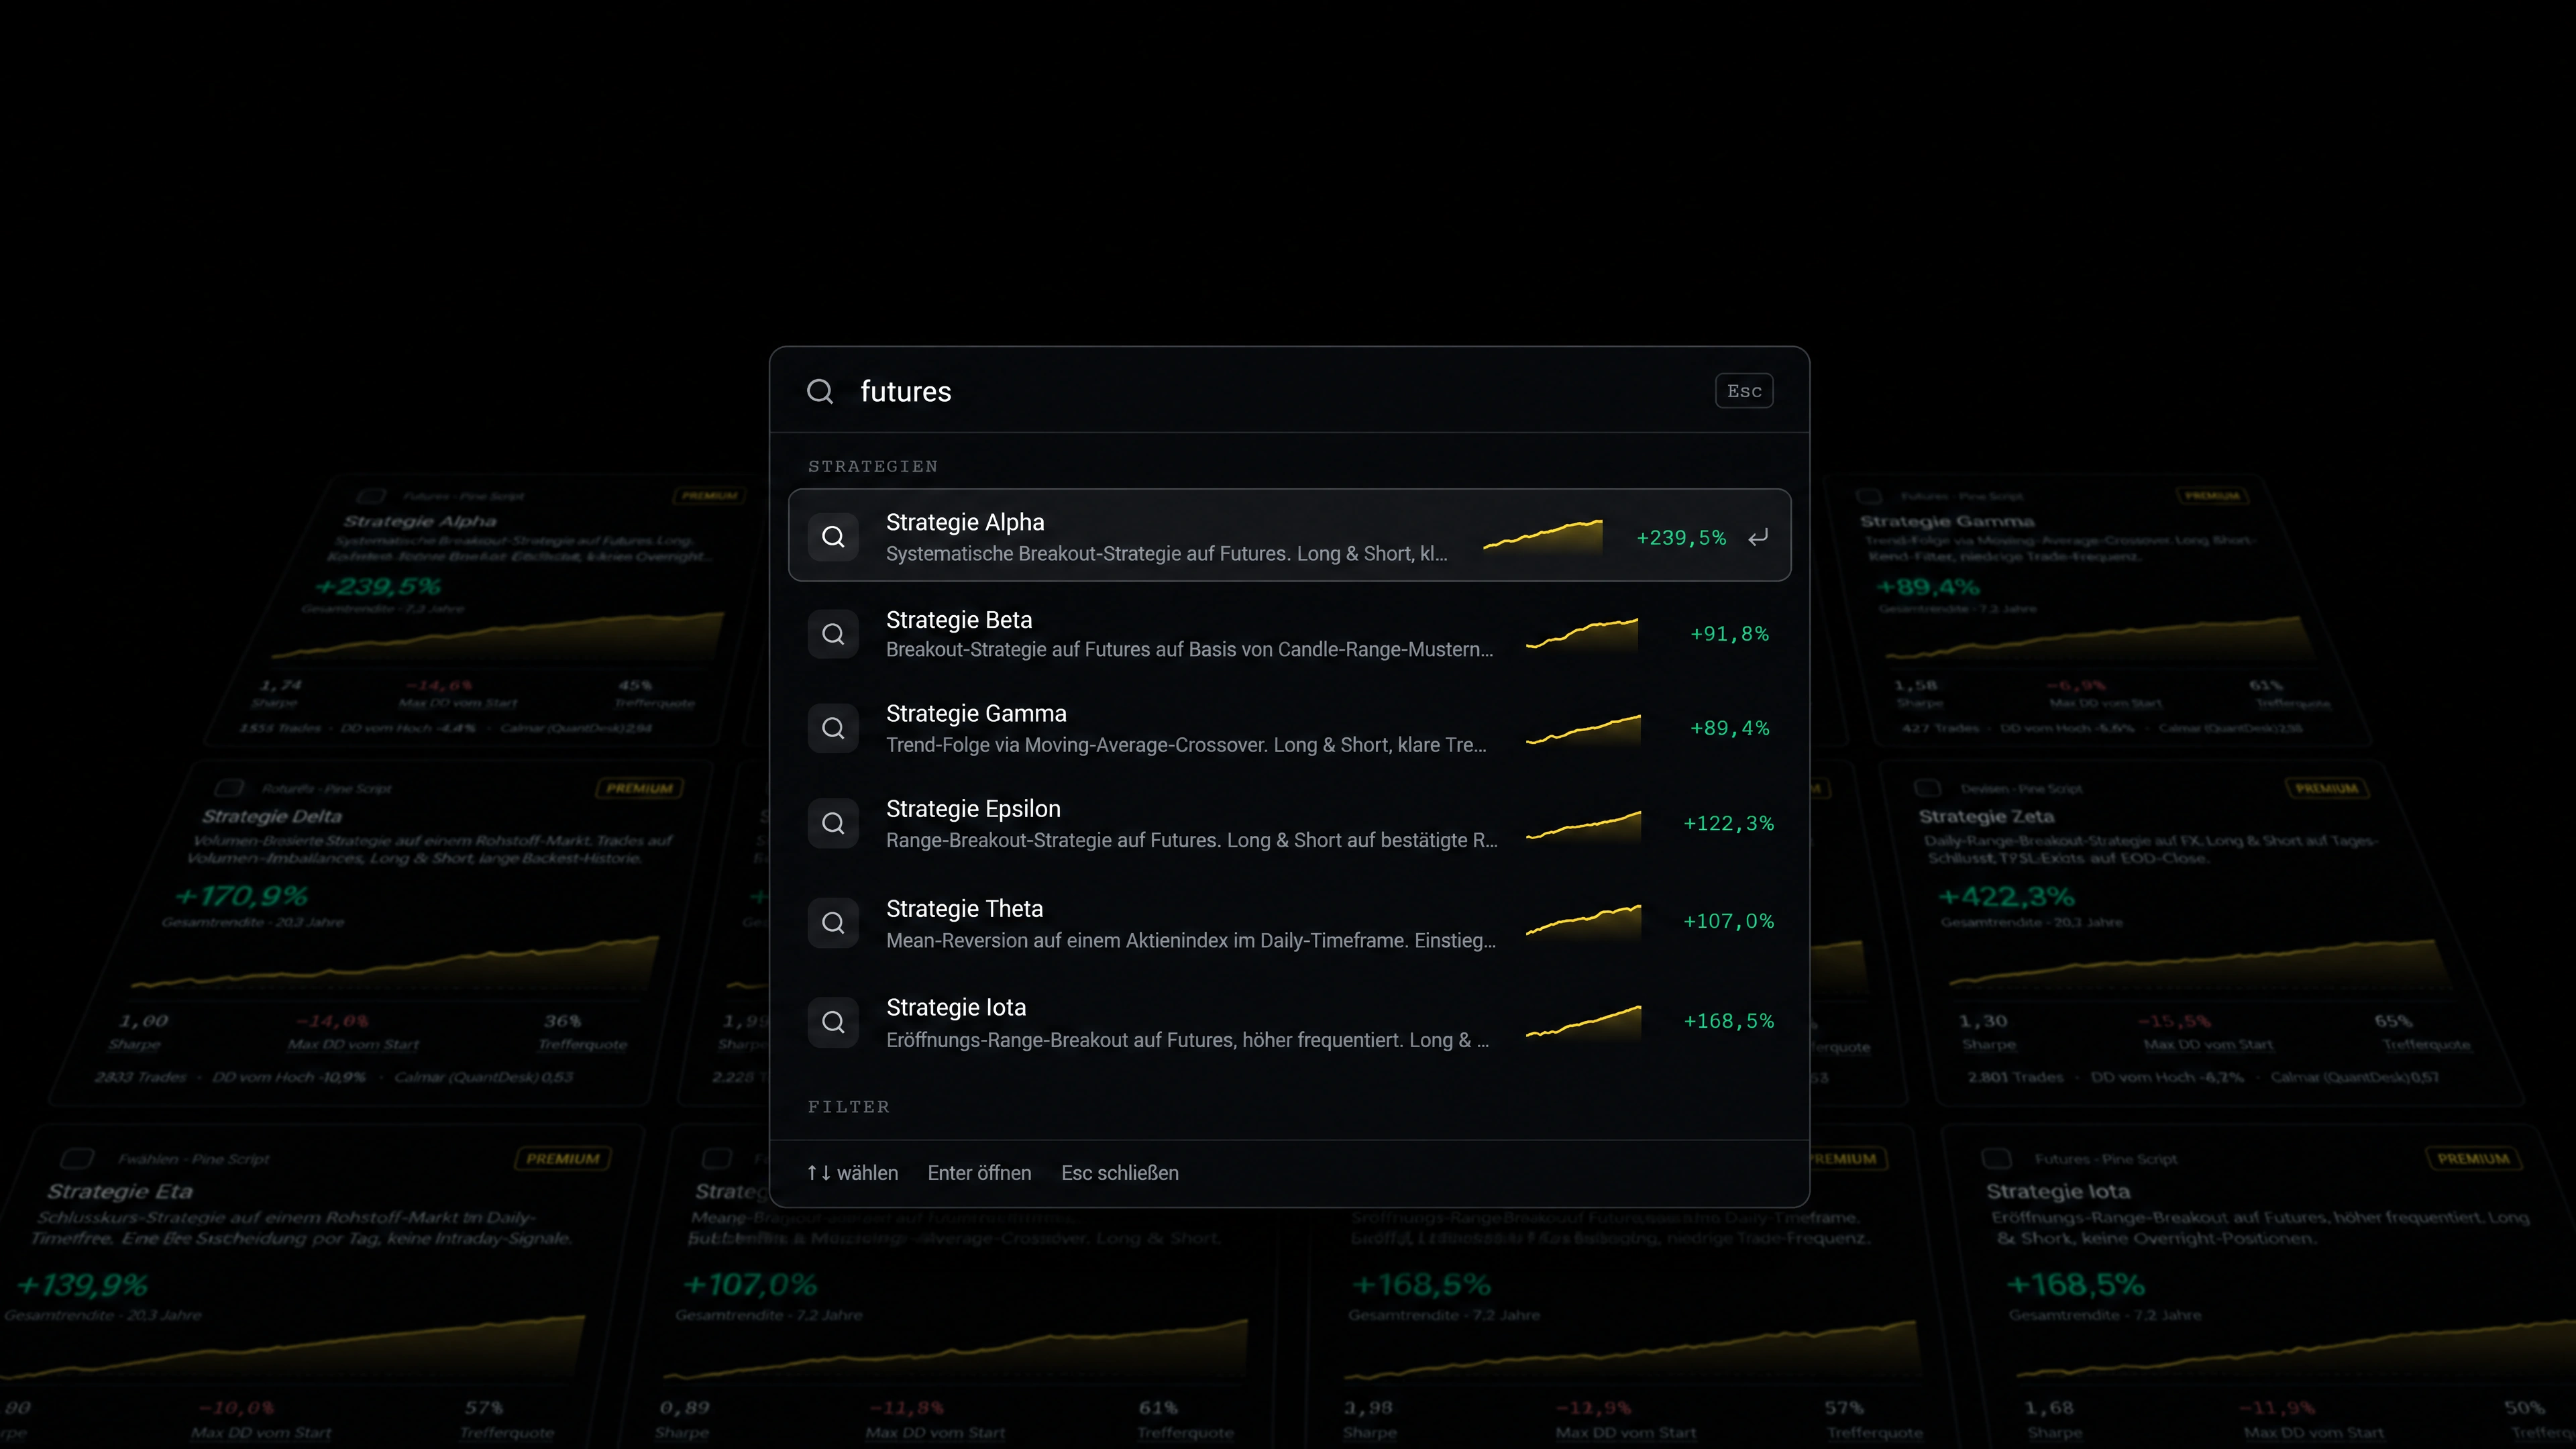
Finden statt blättern.
Mit ⌘K oder Strg K suchst du nach Name, Markt oder Art und springst direkt zur Strategie. Märkte und Sortierung stehen als Leiste darüber.
- Suche über alle Strategien
- Filter nach Markt
- Sortieren nach Rendite, Sharpe oder Rückgang
Jede Kennzahl offen.
Jede Strategie hat ihre eigene Seite: oben die fünf Zahlen, die man zuerst wissen will, darunter Kurve, alle Kennzahlen in Gruppen und die letzten Trades. Was eine Zahl bedeutet, steht an der Zahl.
- Markt, Art und Haltedauer
- Bezug jeder Kennzahl an der Stelle
- Methodik in der Dokumentation
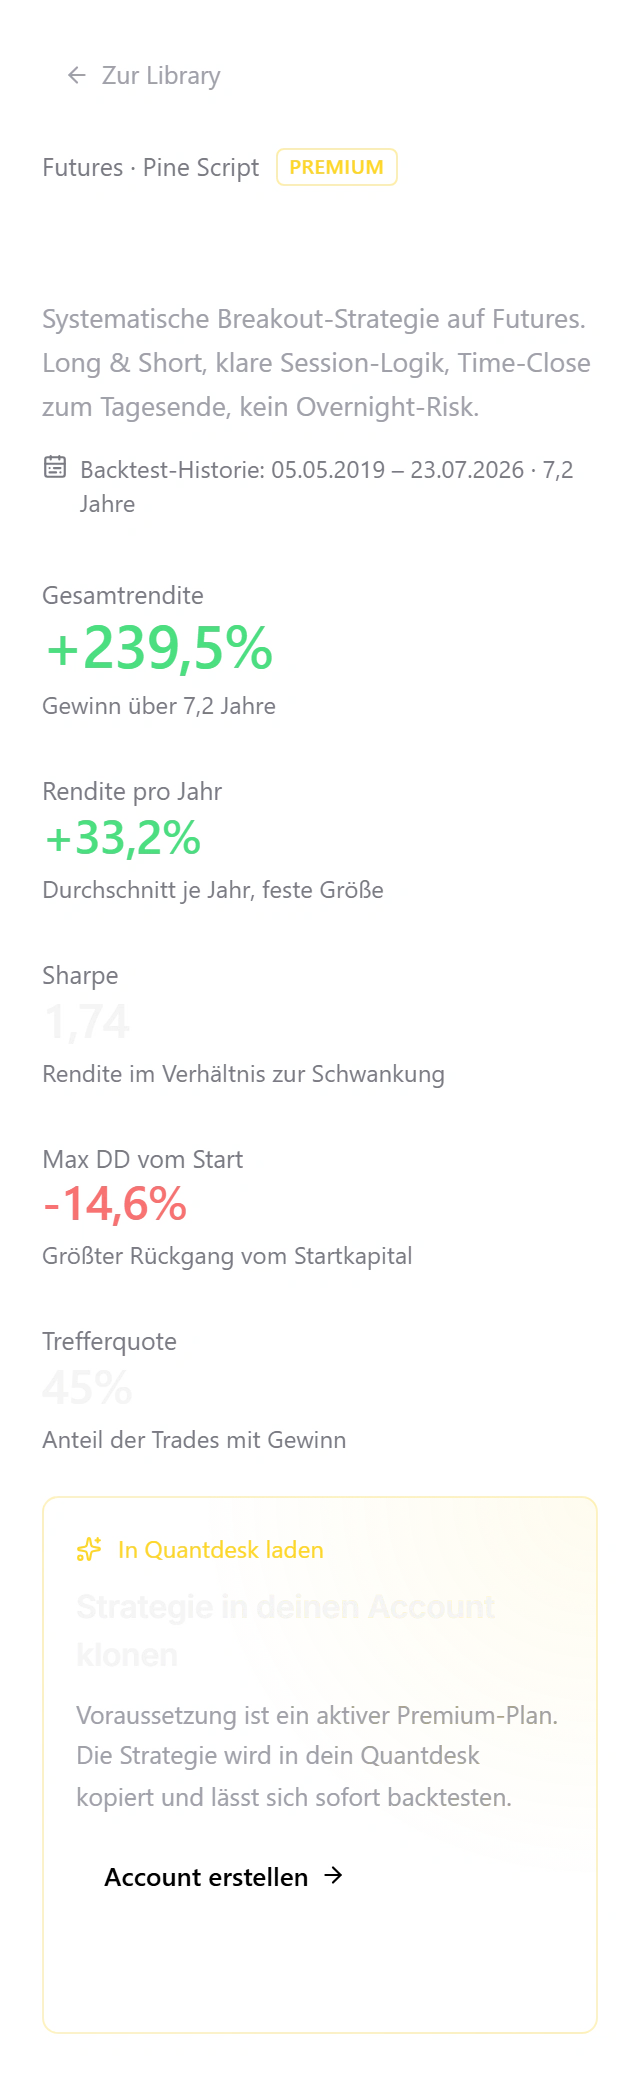
Monat für Monat.
Jede Strategie zeigt ihre Monatsrenditen, die schlechten Monate genauso wie die guten. Rechts steht das Jahr.
| Jahr | Jan | Feb | Mär | Apr | Mai | Jun | Jul | Aug | Sep | Okt | Nov | Dez | YTD |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 2019 | · | · | · | · | +1,7 | +5,4 | +1,5 | +13,2 | +1,1 | +13,2 | -5,9 | +1,4 | +31,7 % |
| 2020 | +2,6 | +5,3 | -5,7 | +6,2 | +6,0 | +12,4 | -1,0 | +4,6 | +9,3 | +0,0 | +2,1 | +3,5 | +45,3 % |
| 2021 | +1,1 | -3,0 | -4,3 | -1,1 | +10,1 | +2,4 | +6,0 | +6,8 | +14,2 | +0,5 | +6,1 | +2,2 | +41,0 % |
| 2022 | -2,5 | -0,8 | +2,0 | +5,2 | -3,6 | +7,0 | +3,0 | +2,5 | +1,1 | +7,0 | +7,2 | +3,9 | +32,0 % |
| 2023 | +4,3 | -4,1 | +2,5 | +5,4 | -10,2 | +6,6 | +3,9 | +8,6 | +0,6 | +4,4 | -0,1 | +2,6 | +24,6 % |
| 2024 | +6,0 | +4,0 | -2,1 | +11,7 | +0,4 | +3,1 | +6,1 | +6,6 | +0,3 | +0,7 | +0,4 | +6,0 | +43,1 % |
| 2025 | +1,4 | -0,7 | +4,8 | +5,9 | -1,7 | -6,0 | +7,0 | -5,9 | -3,5 | +2,5 | -3,6 | +3,7 | +4,0 % |
| 2026 | +6,5 | +7,6 | +5,8 | -4,8 | +2,5 | +2,5 | -2,2 | · | · | · | · | · | +17,8 % |
Strategie Alpha, Backtest, Monatsrenditen in Prozent.
Eigene Strategien daneben.
Eigene Strategien lassen sich als Kurve oder als Liste der Trades importieren. Sie bekommen dieselben Kennzahlen wie die Library und stehen danach im Portfolio Builder zur Wahl.
- Import als Kurve oder als Trades
- Kennzahlen beim Import
- Direkt in den Portfolio Builder
Jede Kurve beschreibt, wie eine Strategie gelaufen ist. Wie sie laufen wird, sagt sie nicht.
Die Library zeigt Strategien und ihre Zahlen. Ob eine davon zu dir passt, entscheidest du.
Häufige Fragen.
Was Trader vor dem Start wissen wollen.