Ein guter In-Sample-Backtest beweist nichts. Rollende Fenster statt eines einzigen Backtests. Jedes Fenster wird vor dem Schnitt gefunden und danach geprüft, und der Vergleich zeigt, wie viel vom Ergebnis außerhalb der Stichprobe übrig bleibt.
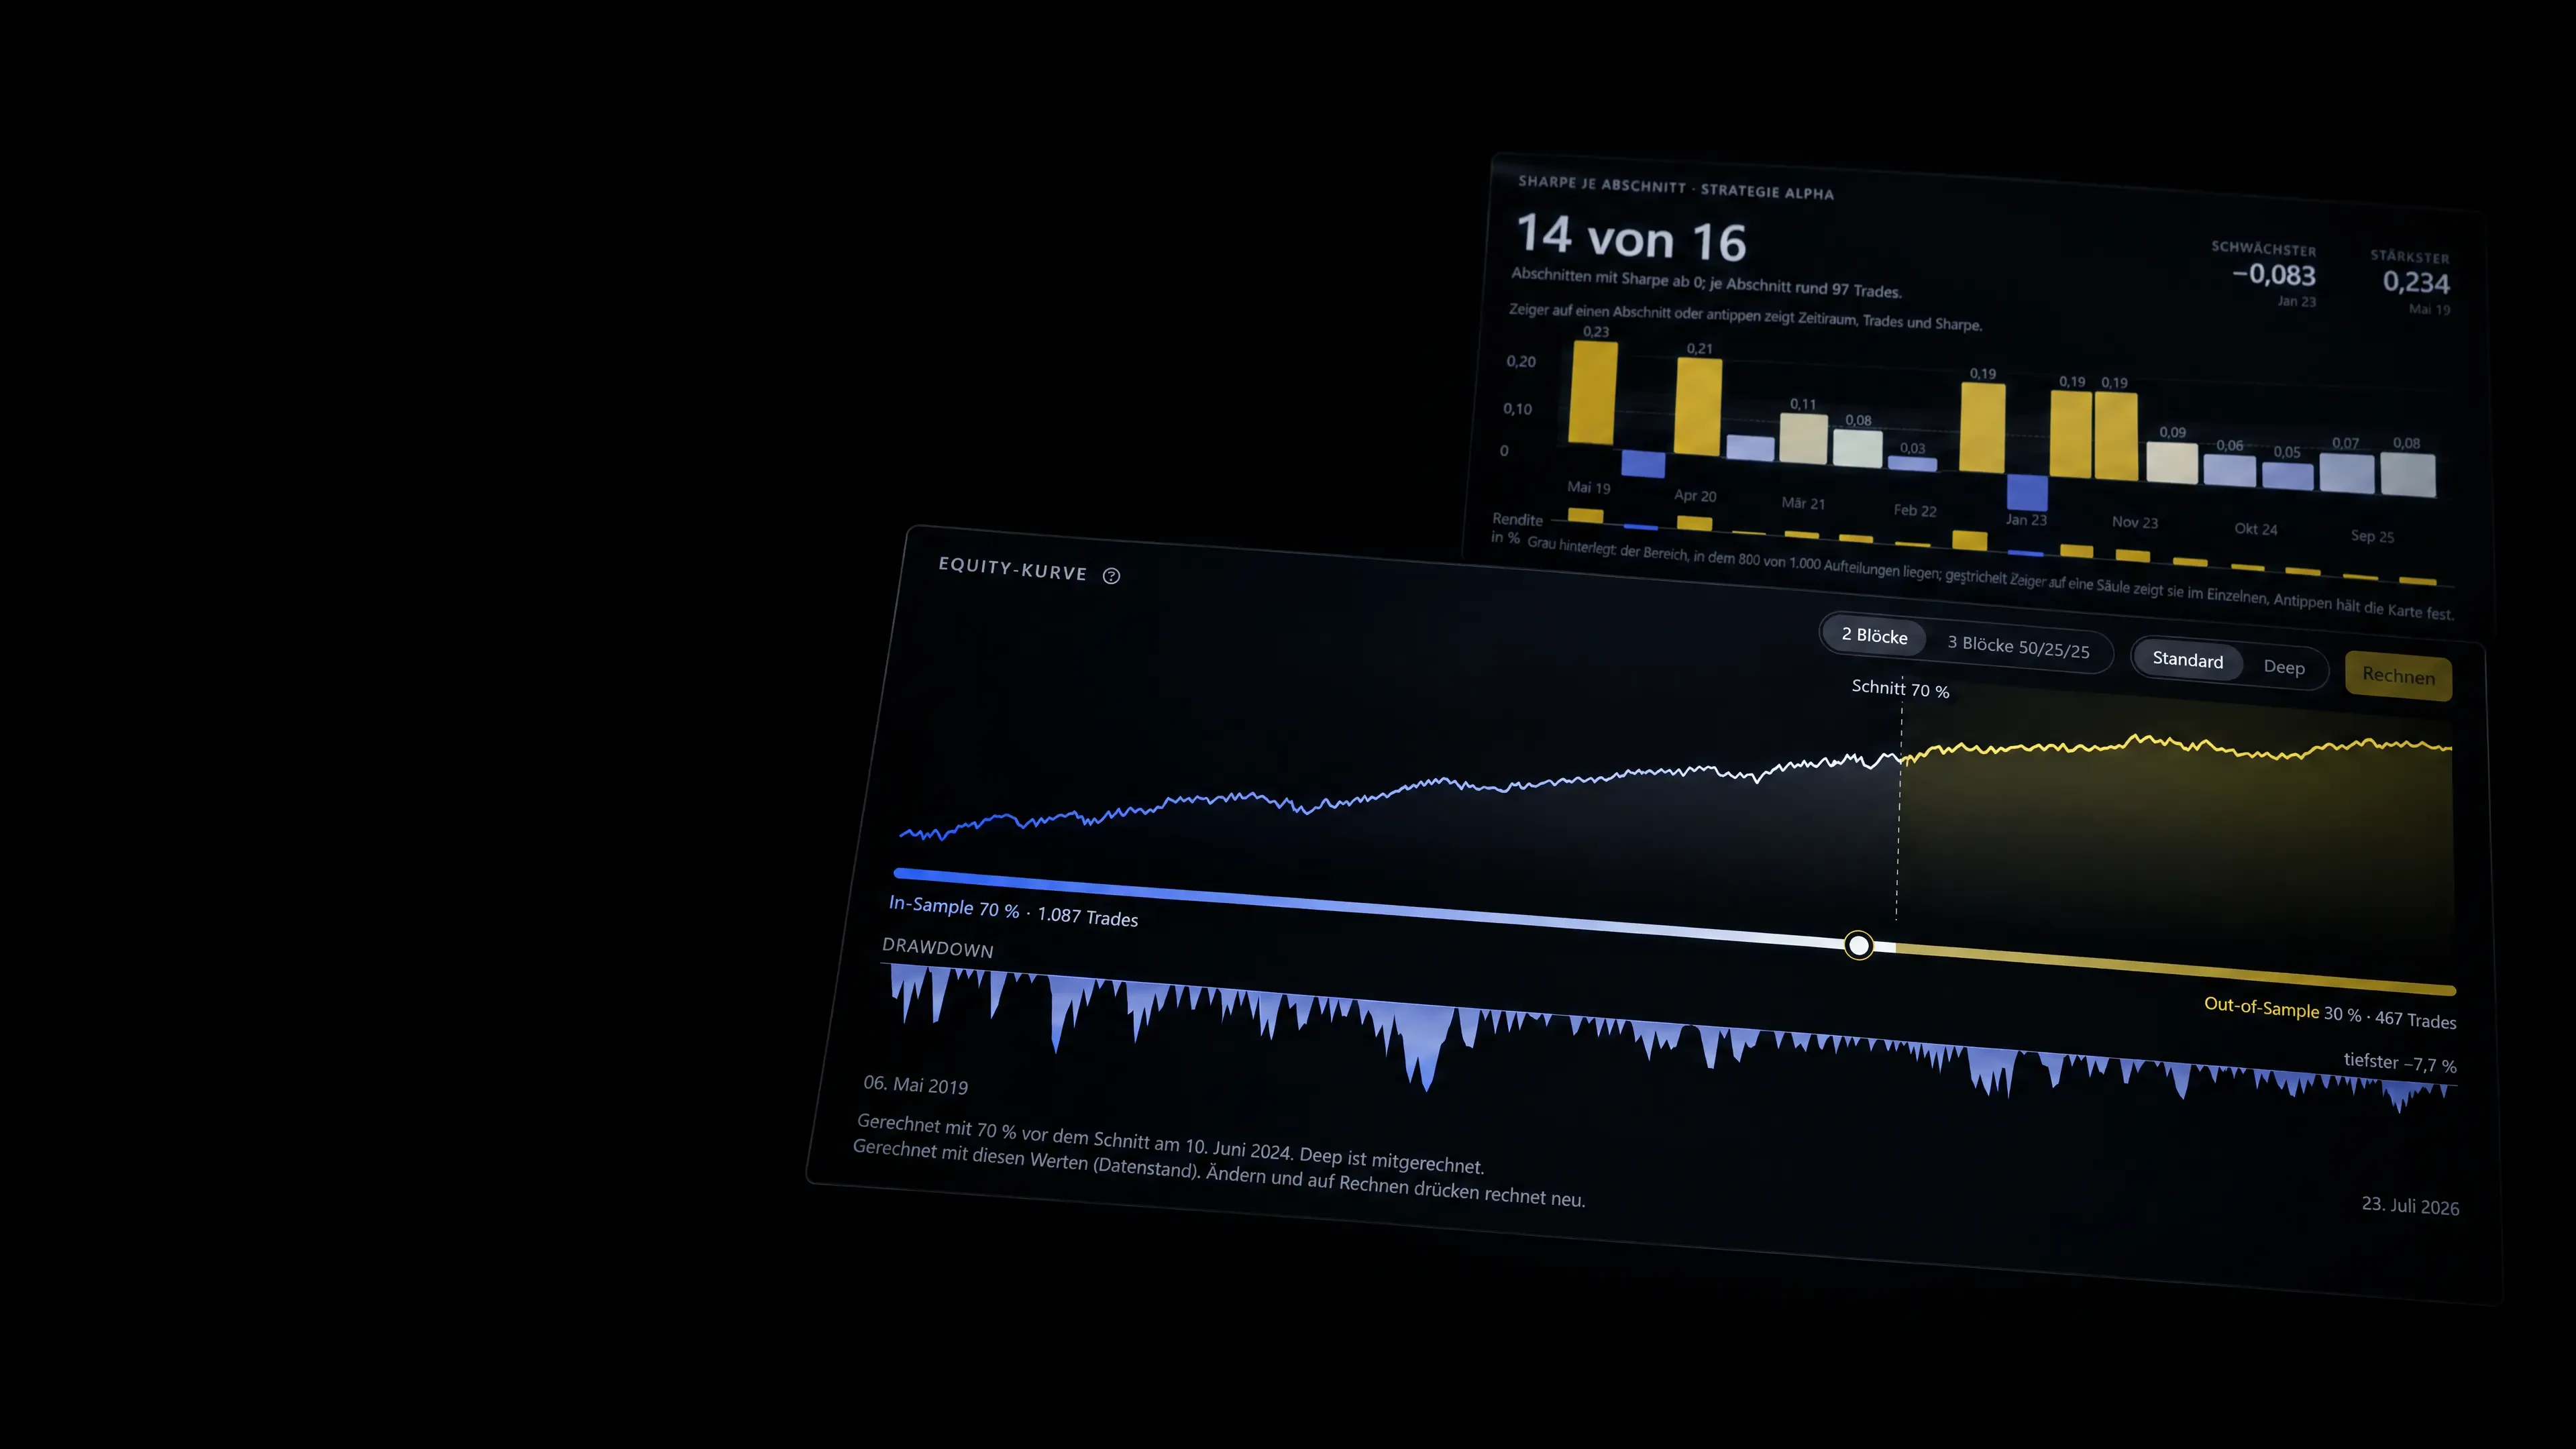
- 01Fenster vor und nach dem Schnitt
- 02Kriterien nach Pardo
- 03Stability Check nach CSCV
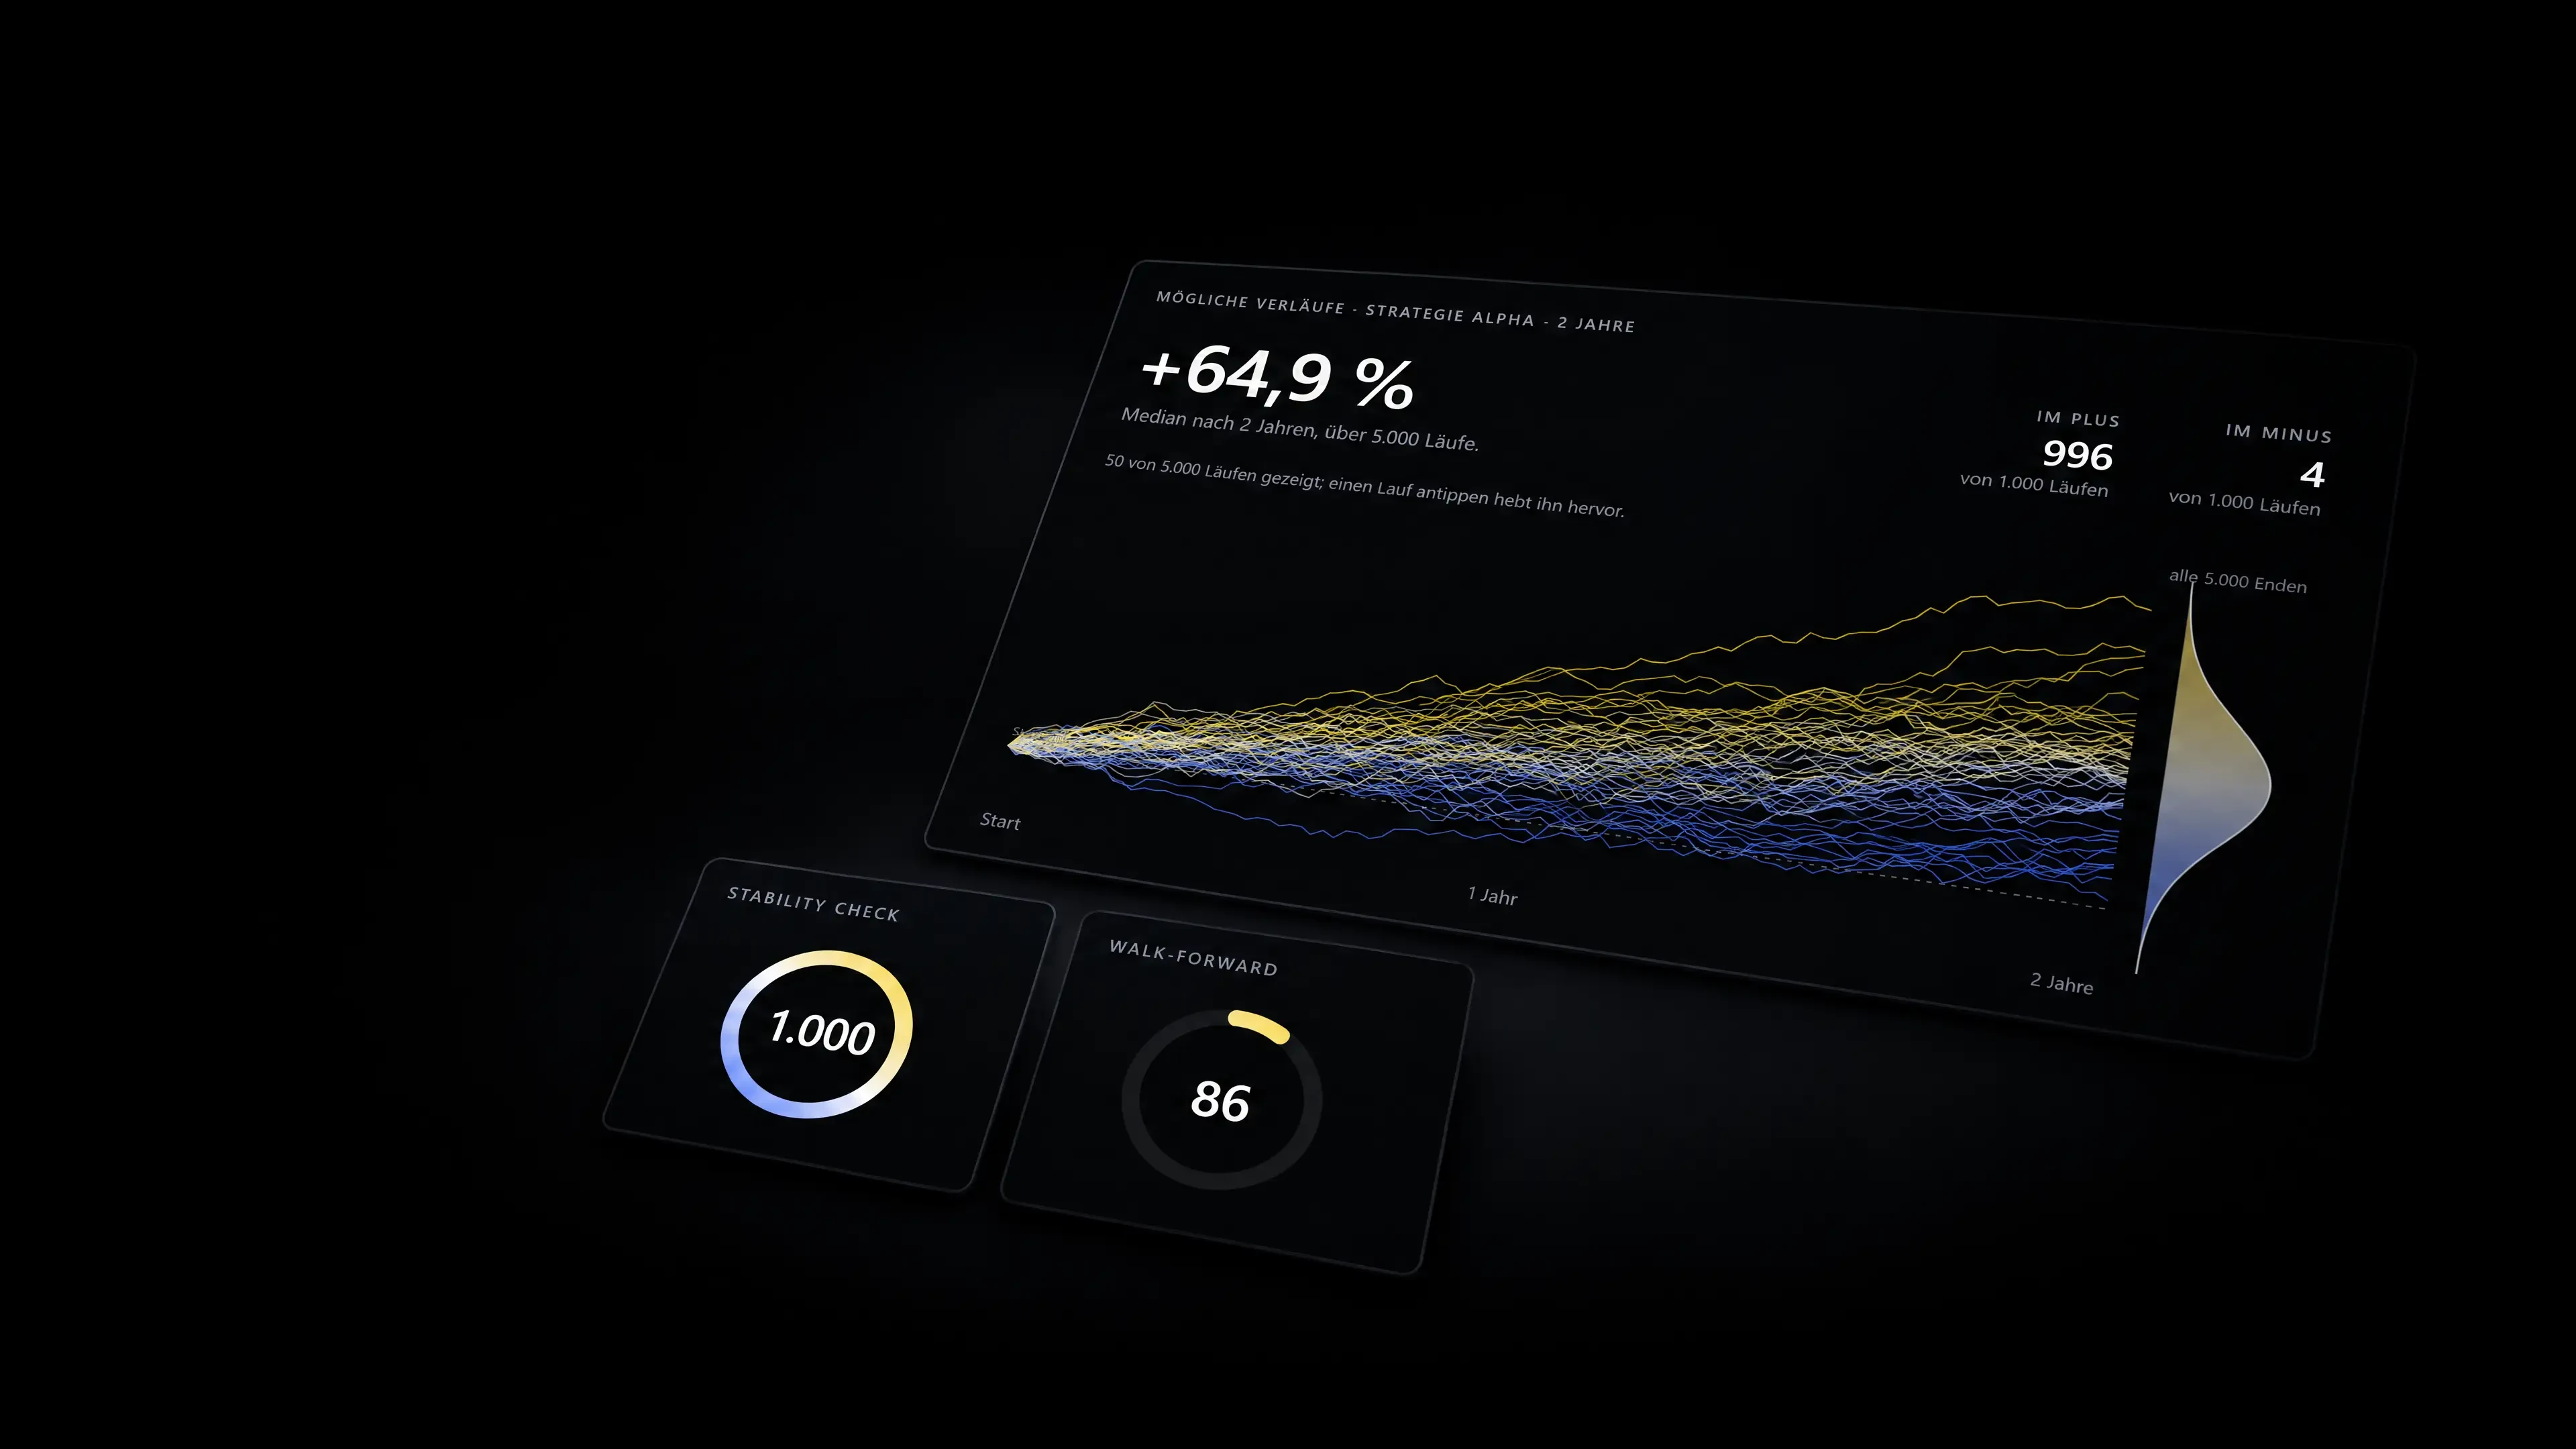
Ein Backtest zeigt den besten Fall, Monte Carlo den realistischen. Die Reihenfolge der Trades wird tausendfach neu gezogen. Daraus entstehen Endkapital, maximaler Rückgang und Erholungszeit als Verteilung, dazu die Frage, wie tief ein laufender Verlust noch reichen kann.
- Pfade, Endkapital und Rückgang je Lauf
- VaR, CVaR und Verlustverteilung
- Ruin-Wahrscheinlichkeit
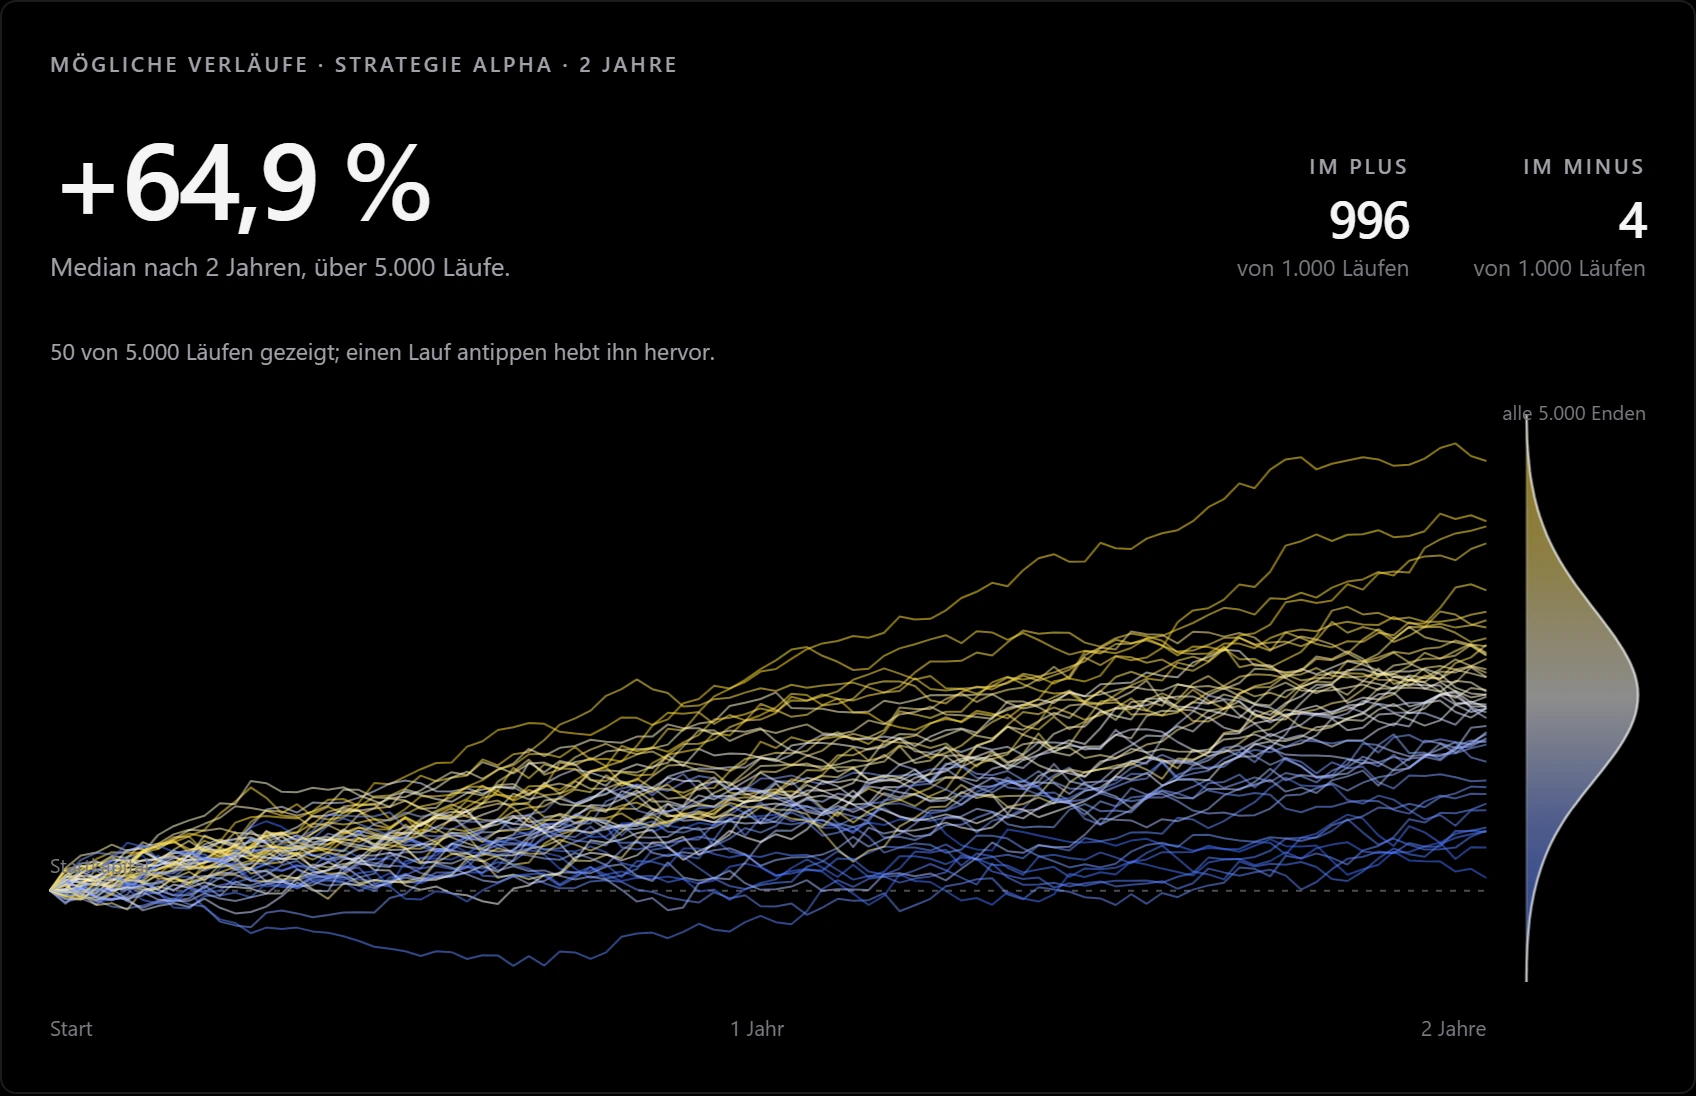
Wer hundert Varianten testet, findet immer eine gute. QuantDesk korrigiert für Multiple Testing. Die Sharpe steht mit ihrem Standardfehler da, PSR und DSR fragen, ob sie nach der Zahl der Versuche noch über null liegt.
- PSR und DSR, Zahl der Versuche einstellbar
- Konfidenzintervalle für Profit-Faktor und Erwartung
- Schiefe und Wölbung der Renditen
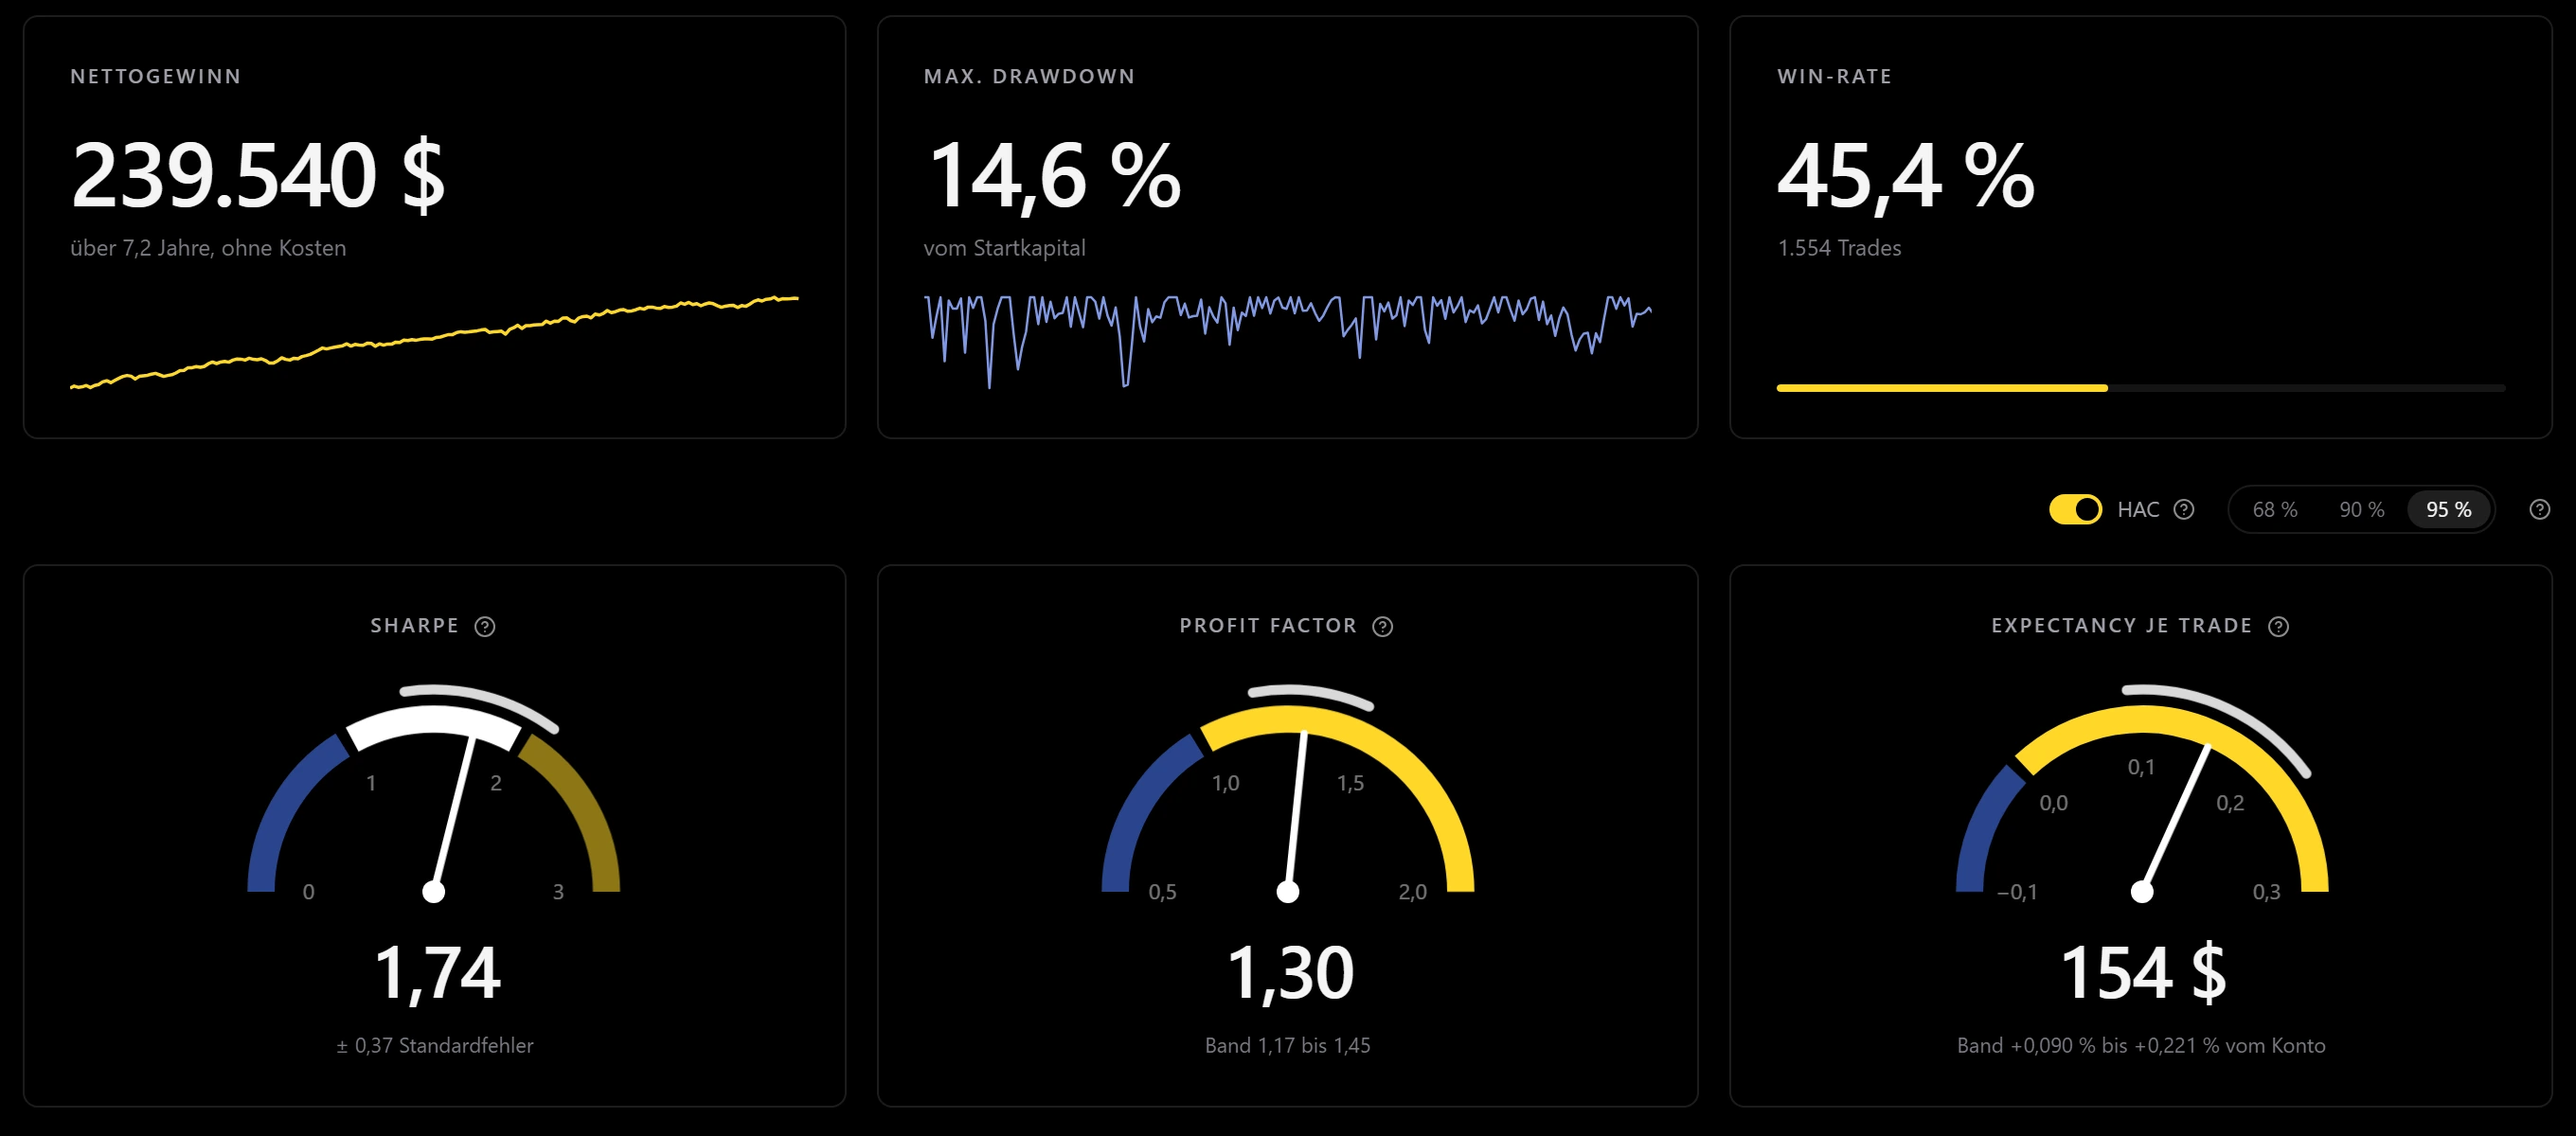
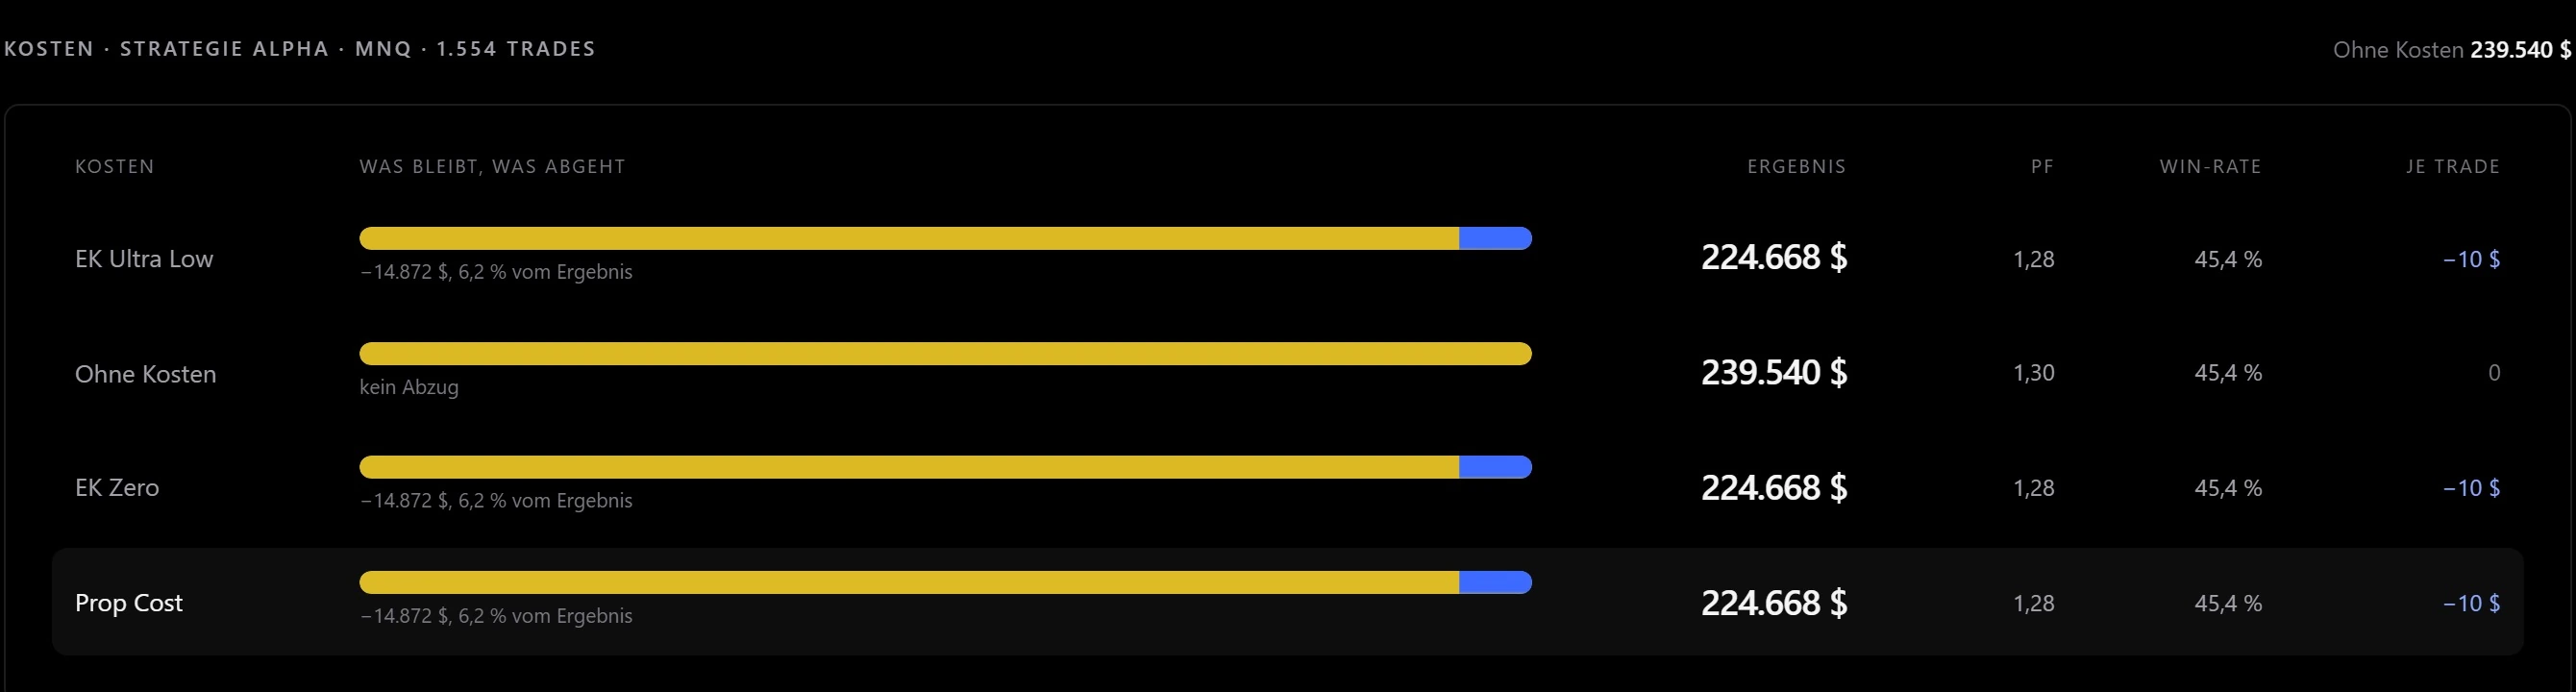
Was nach dem Handel übrig bleibt. Eine Kostenleiste rechnet Provision, Spread, Slippage und Swap in jede Auswertung ein. Vorgaben je Broker sparen das Abtippen, eigene Werte bleiben möglich.
- Provision, Spread, Slippage, Swap
- Vorgaben je Broker
- Anzeige in Geld oder Prozent
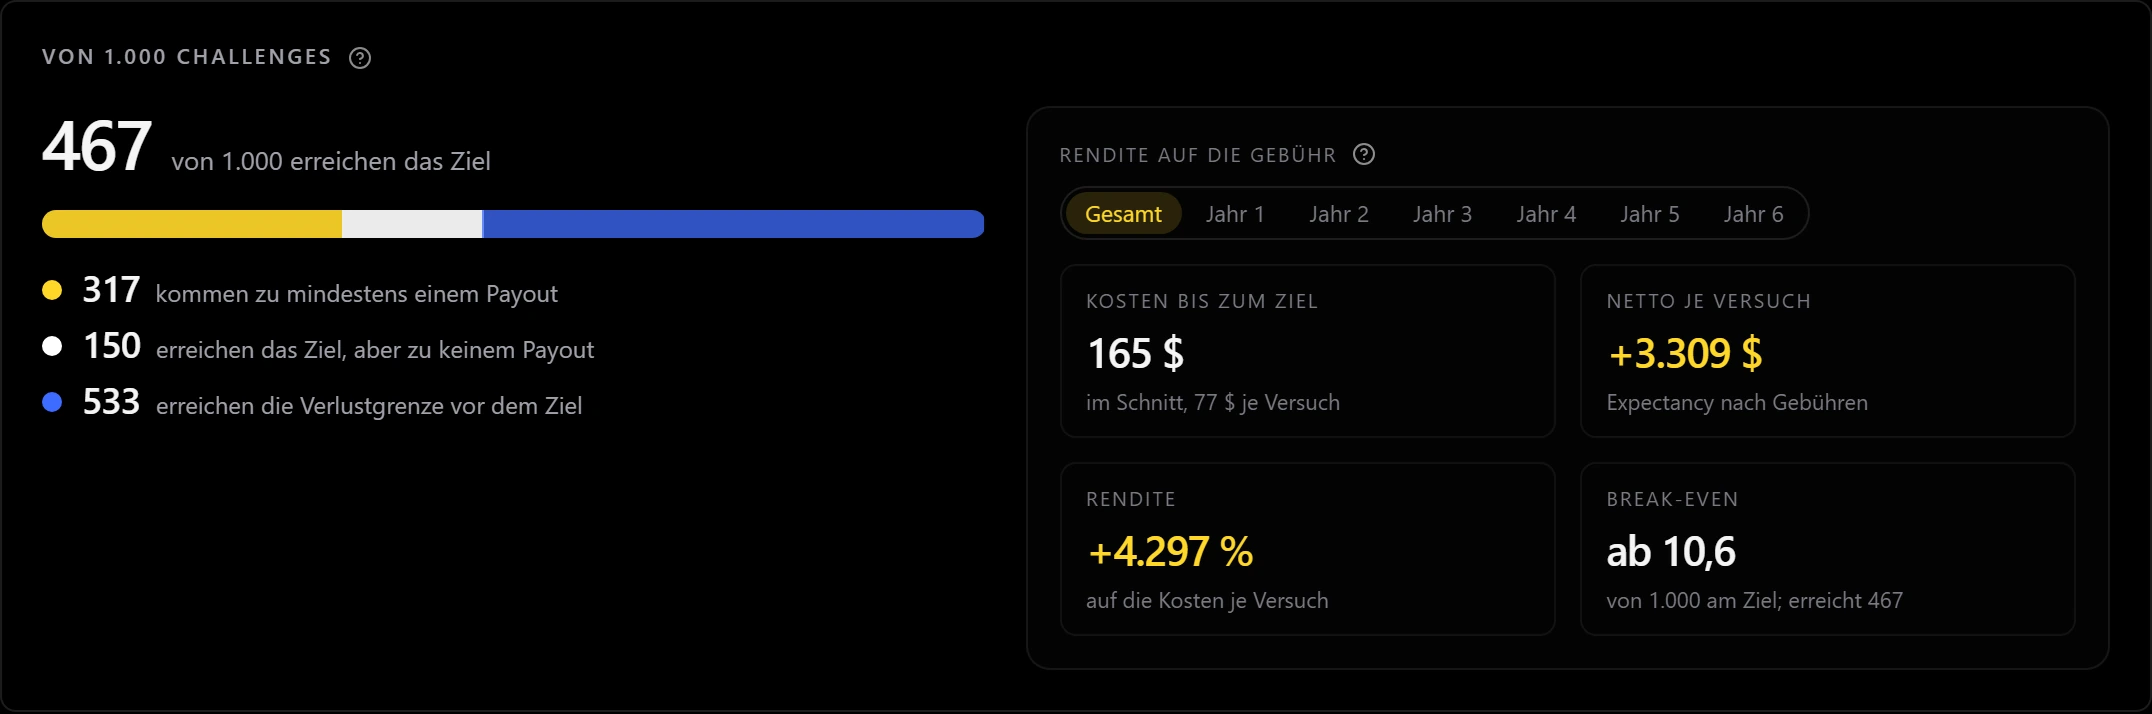
Hätte die Strategie eine Challenge bestanden? Die Trades laufen tausendfach gegen die Regeln eines Kontos: Gewinnziel, Verlustgrenze und Auszahlung. Heraus kommt, wie viele von 1.000 Challenges das Ziel erreichen, wie lange es dauert und was nach der Gebühr bleibt.
- Regeln je Firma und Kontomodell
- Ziel, Auszahlung oder Verlustgrenze, je 1.000 Läufe
- Kosten bis zum Ziel und Rendite auf die Gebühr
Was Trader vor der ersten Prüfung wissen wollen.