Aus zwei bis neun Strategien. Strategien aus der Library und eigene Importe lassen sich mischen. Der Builder legt sie auf eine gemeinsame Tageskurve über das ganze Fenster ihrer Historien und rechnet daraus die Kennzahlen des Portfolios.
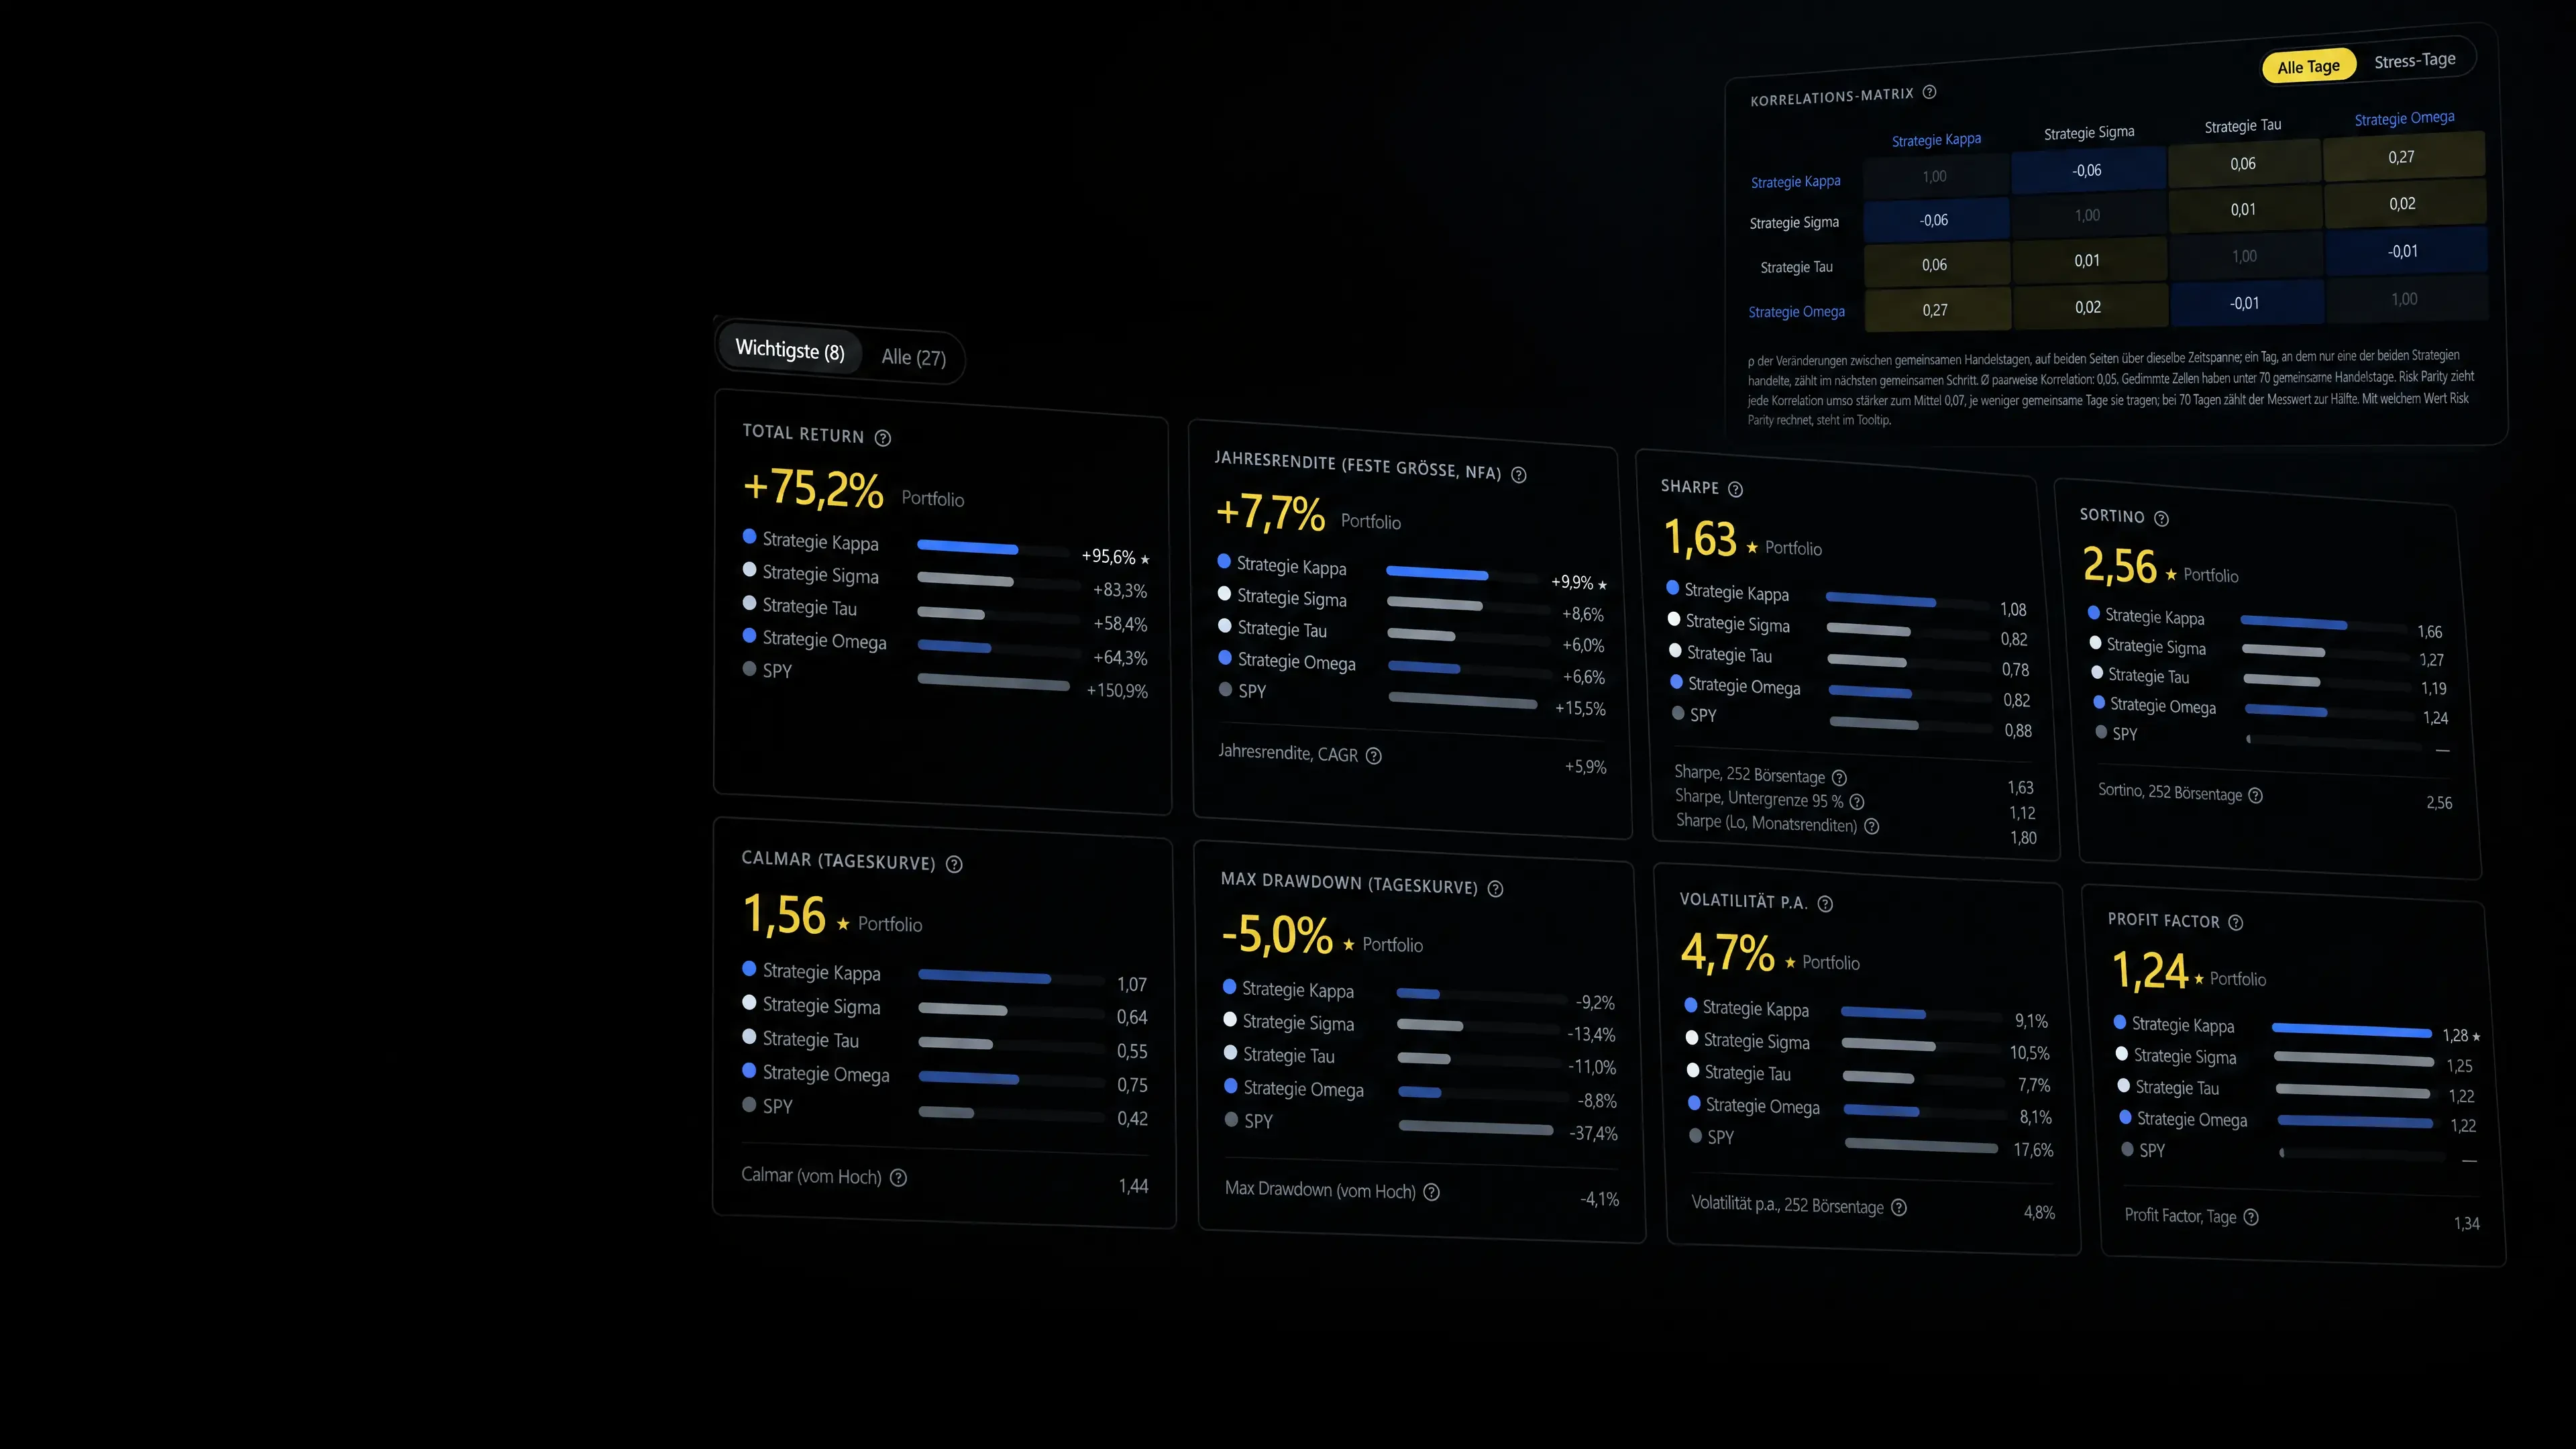
- 01Kapital aufteilen oder jede Strategie in voller Größe
- 02Beiträge je Strategie und rollierende Kennzahlen
- 03Vergleich mit dem S&P 500 auf derselben Achse
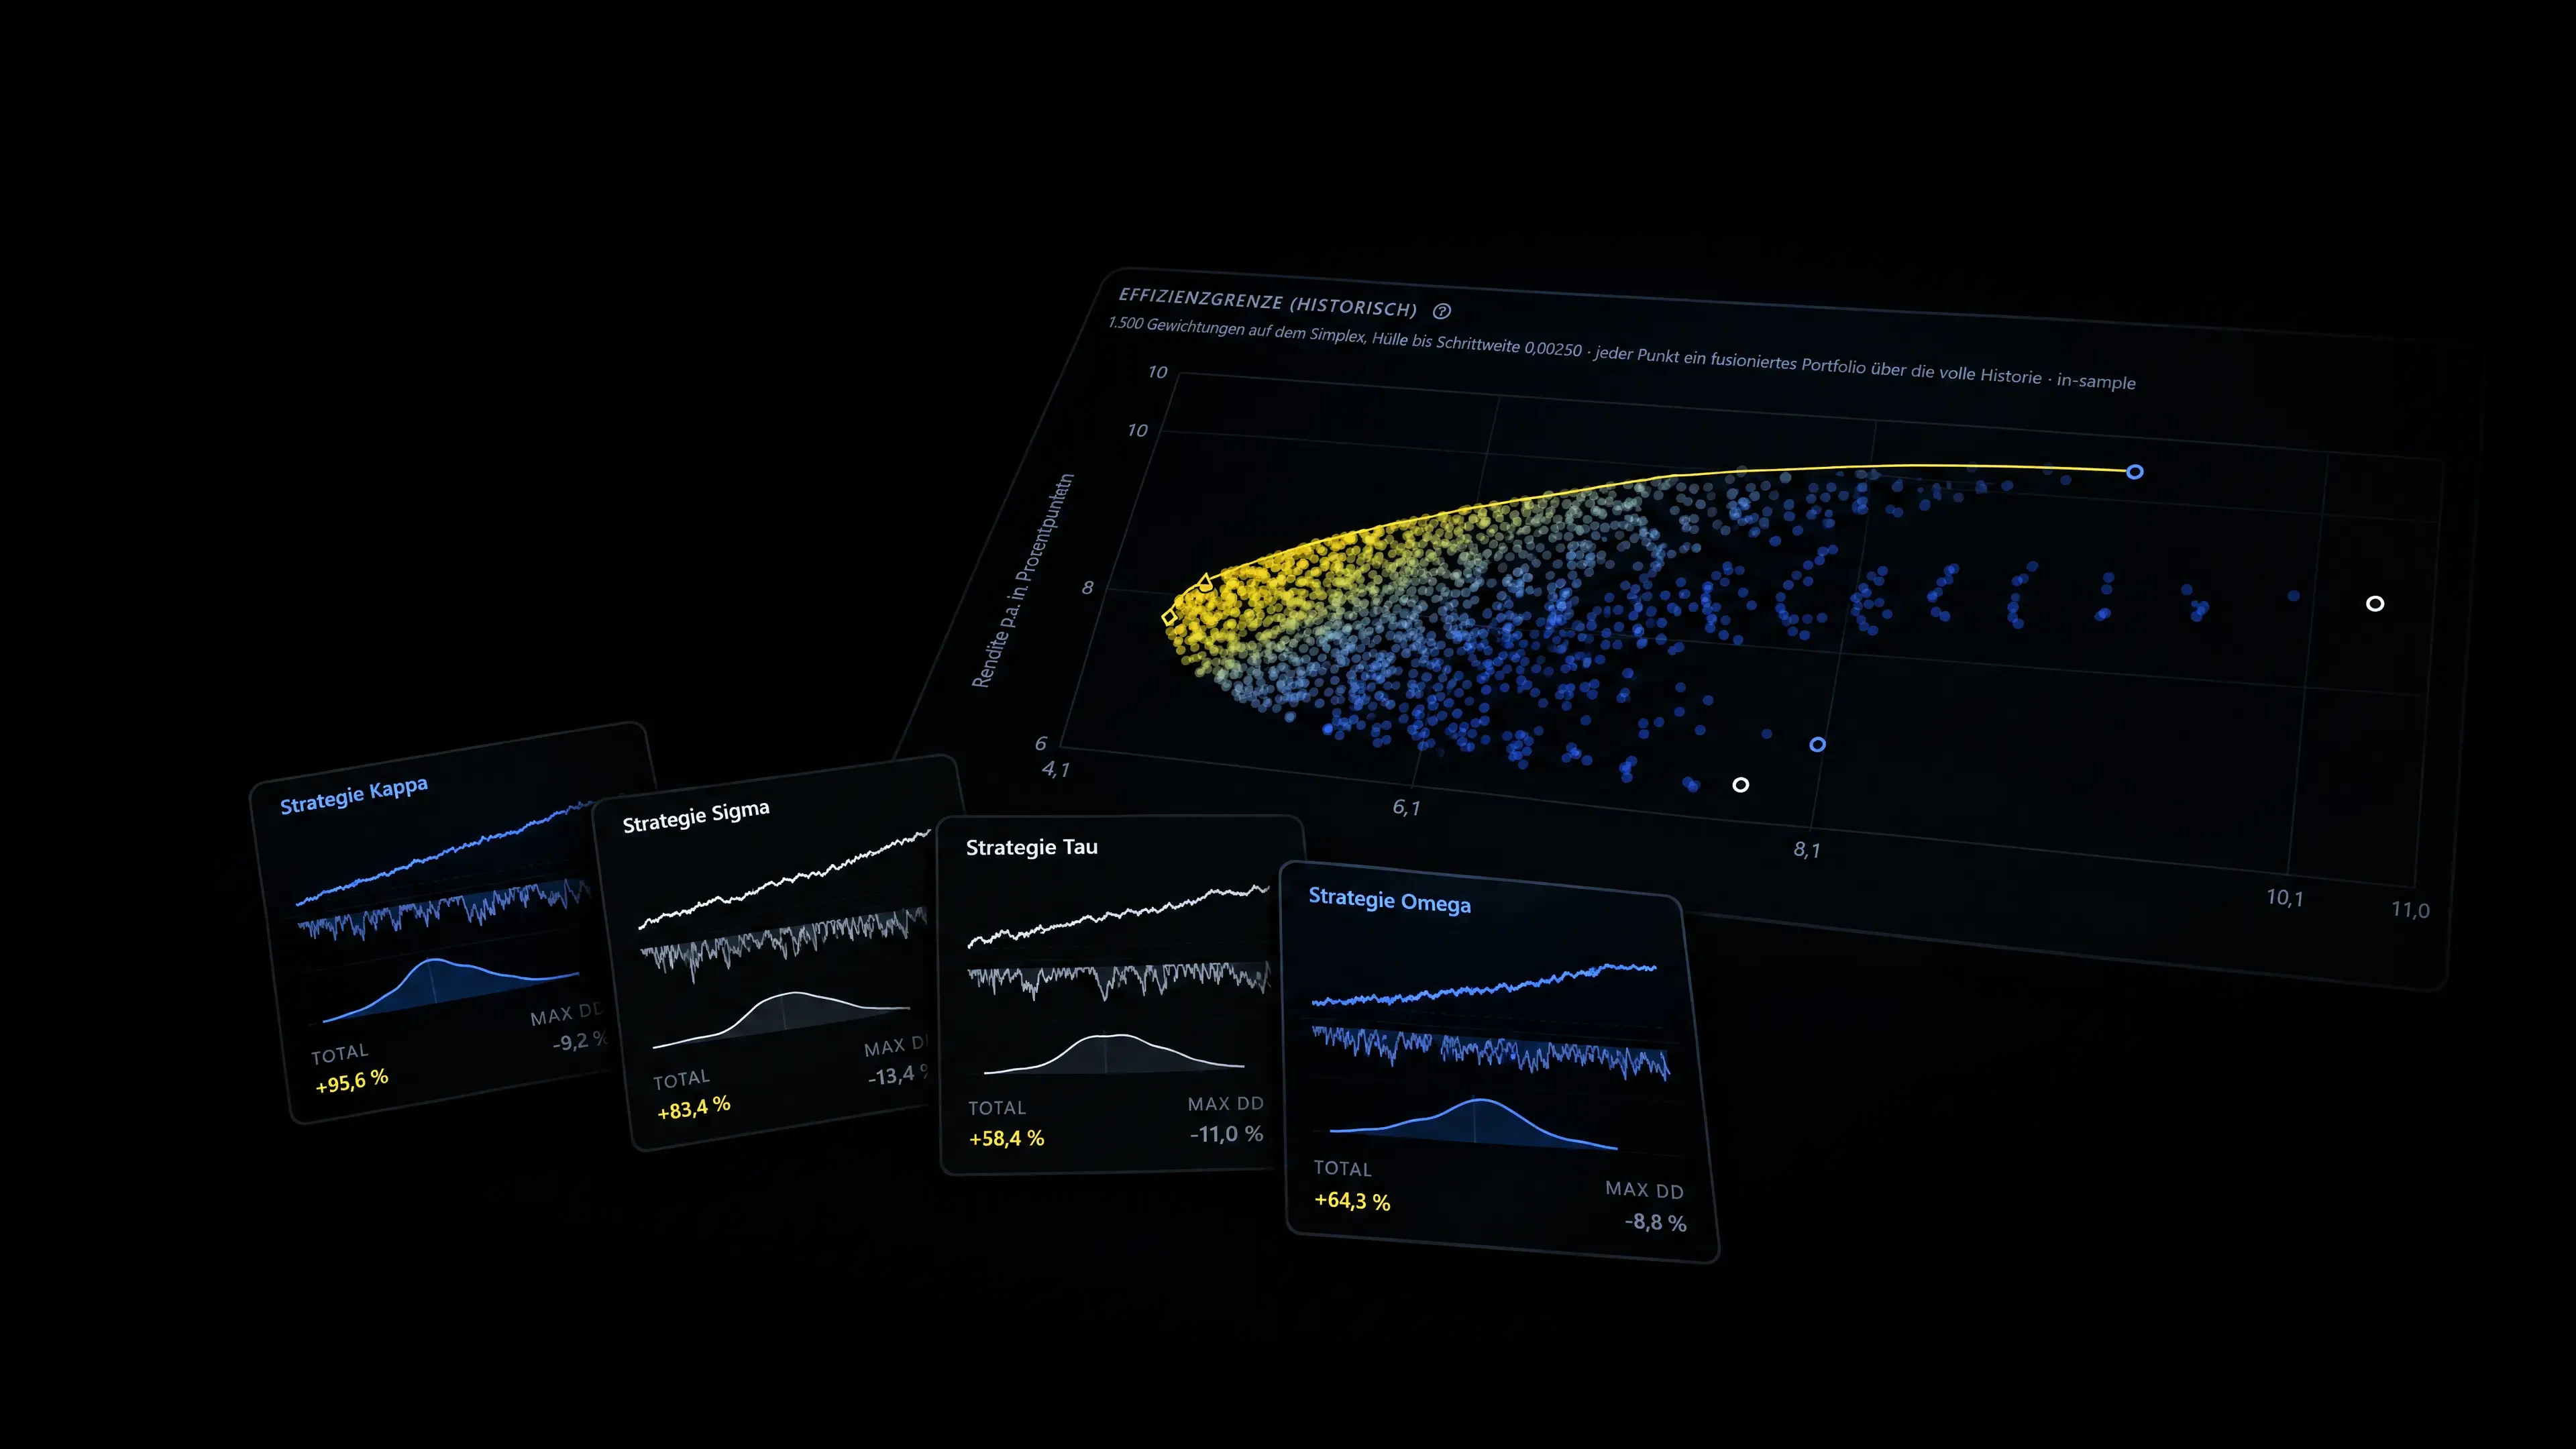
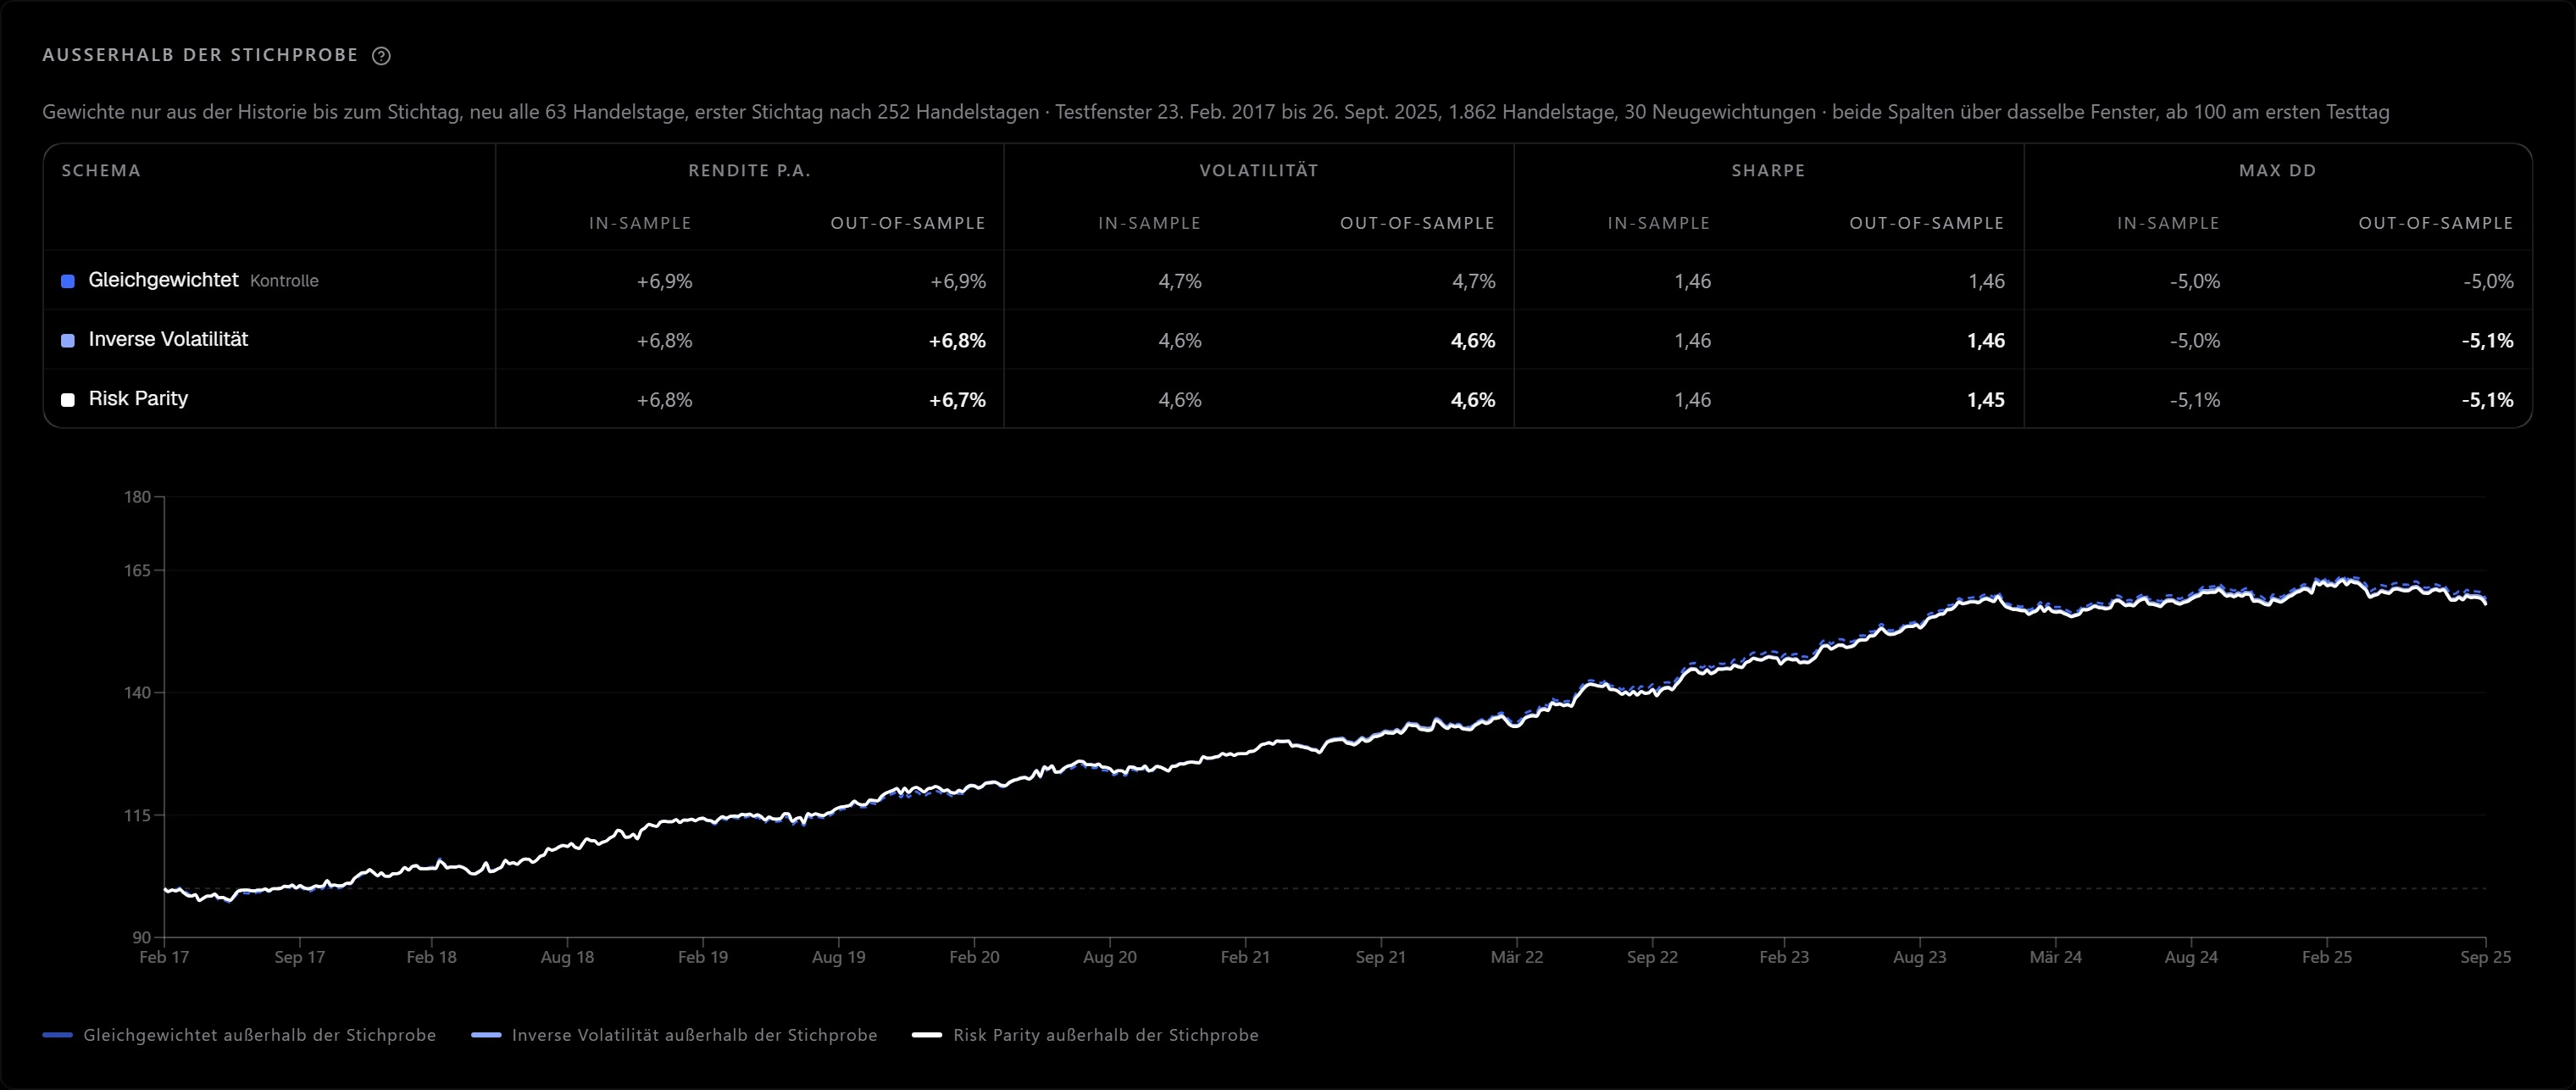
Nicht nur einstellt. Jedes Schema zeigt, was es mit den Gewichten, der Streuung und dem Risikobeitrag jeder Strategie macht. Eine Effizienzgrenze und ein Walk-forward der Gewichte zeigen, ob die Wahl auch außerhalb der Stichprobe trägt.
- Gleich, inverse Volatilität, Risk Parity, manuell
- Risikobeitrag je Strategie
- Gewichte nur aus der Zeit davor im Walk-forward
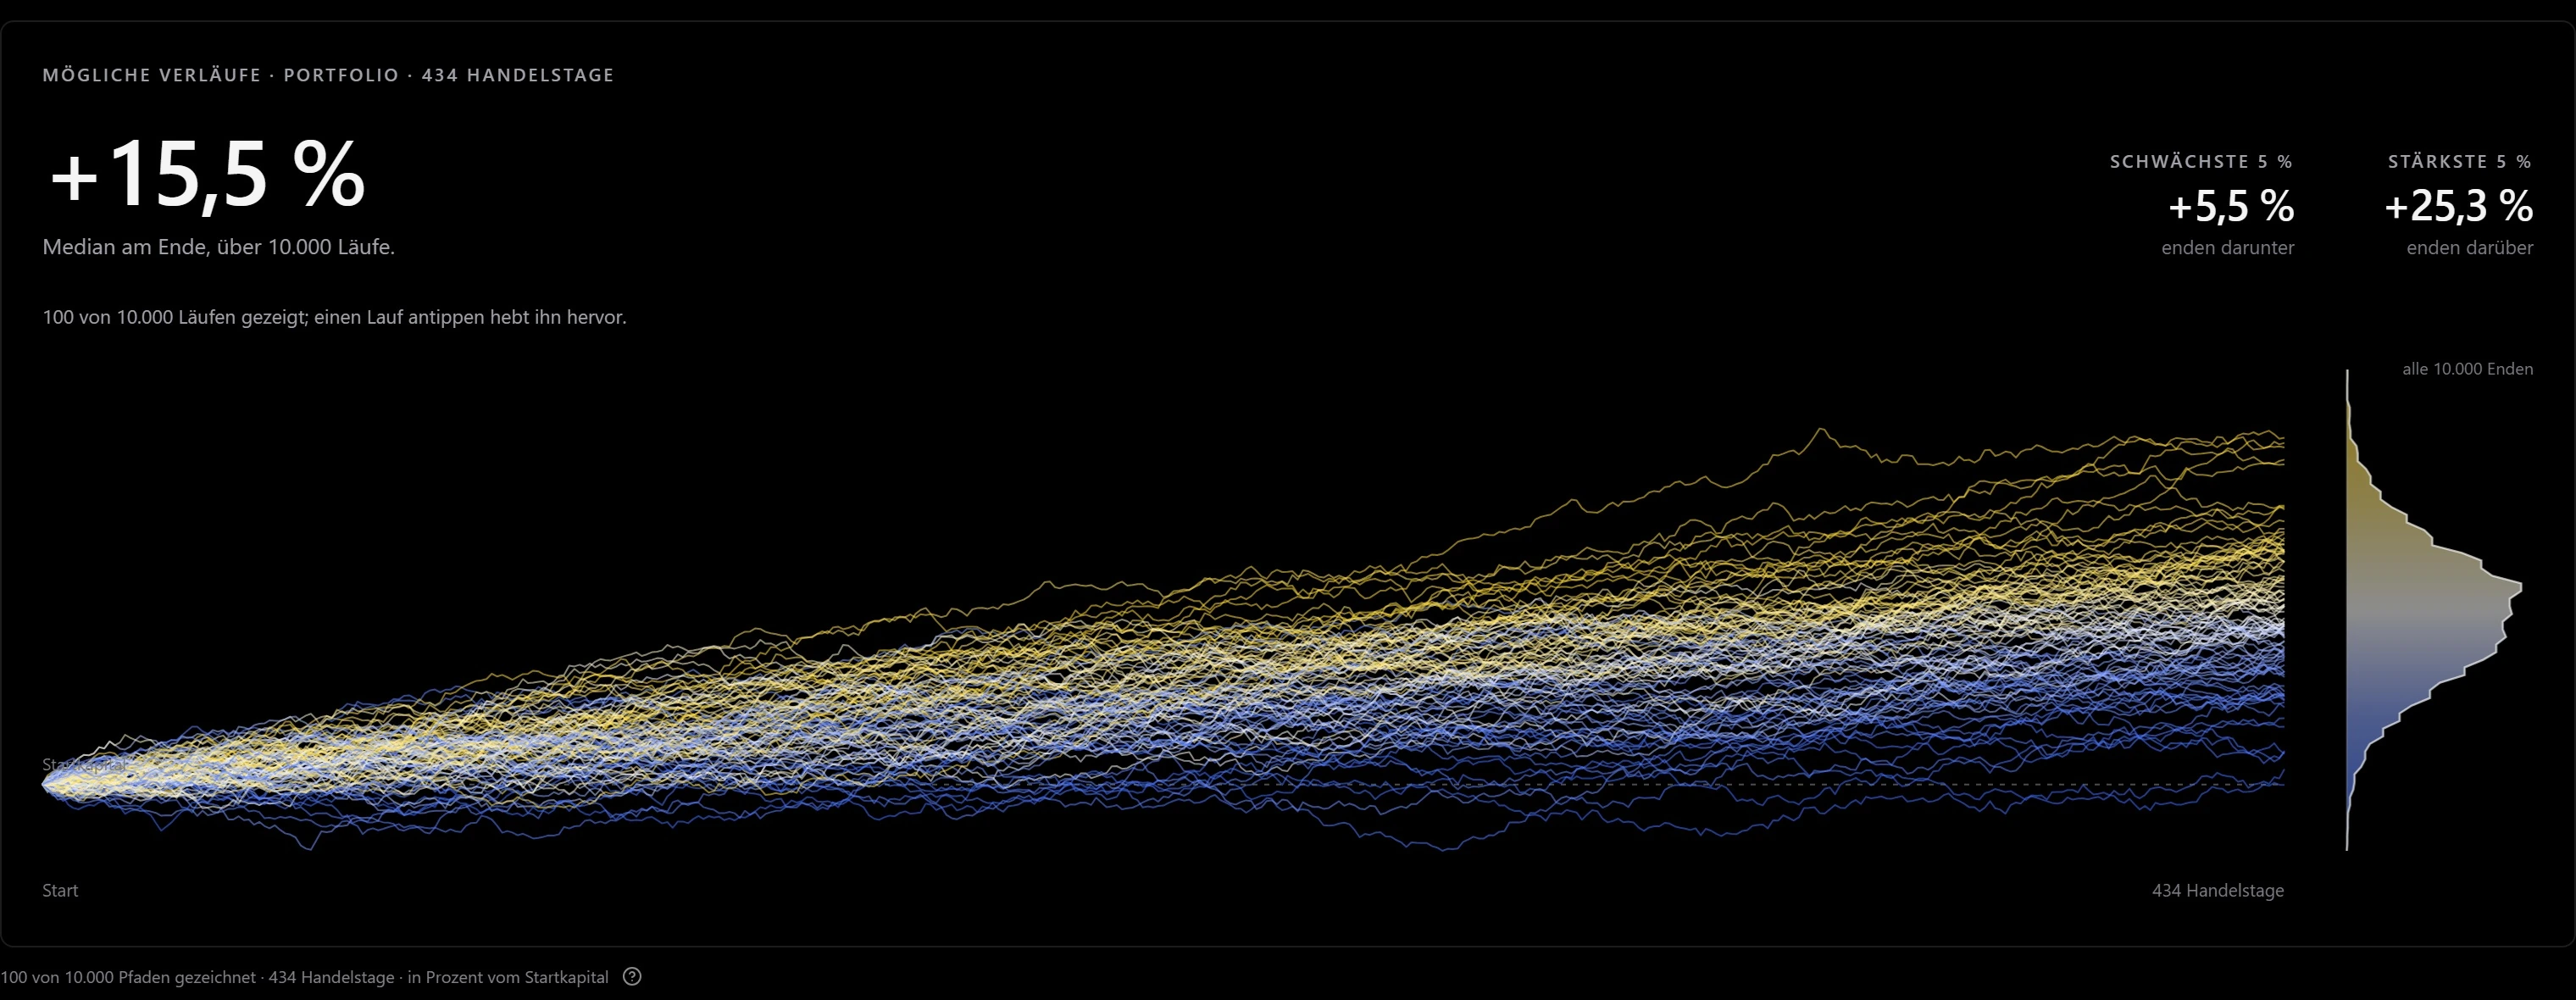
Spannweiten statt einer einzigen Kurve. Die Tagesrenditen werden blockweise neu gezogen, damit Verlustserien zusammenbleiben. Daraus entstehen Pfadfächer, die Verteilung der Ergebnisse und ein Permutationstest, ob sich das Ergebnis vom Zufall unterscheiden lässt.
- Block-Bootstrap aus den gemeinsamen Handelstagen
- VaR, Verlustverteilung und Ruin-Gitter
- Ergebnisse je Marktphase nach festen Regeln
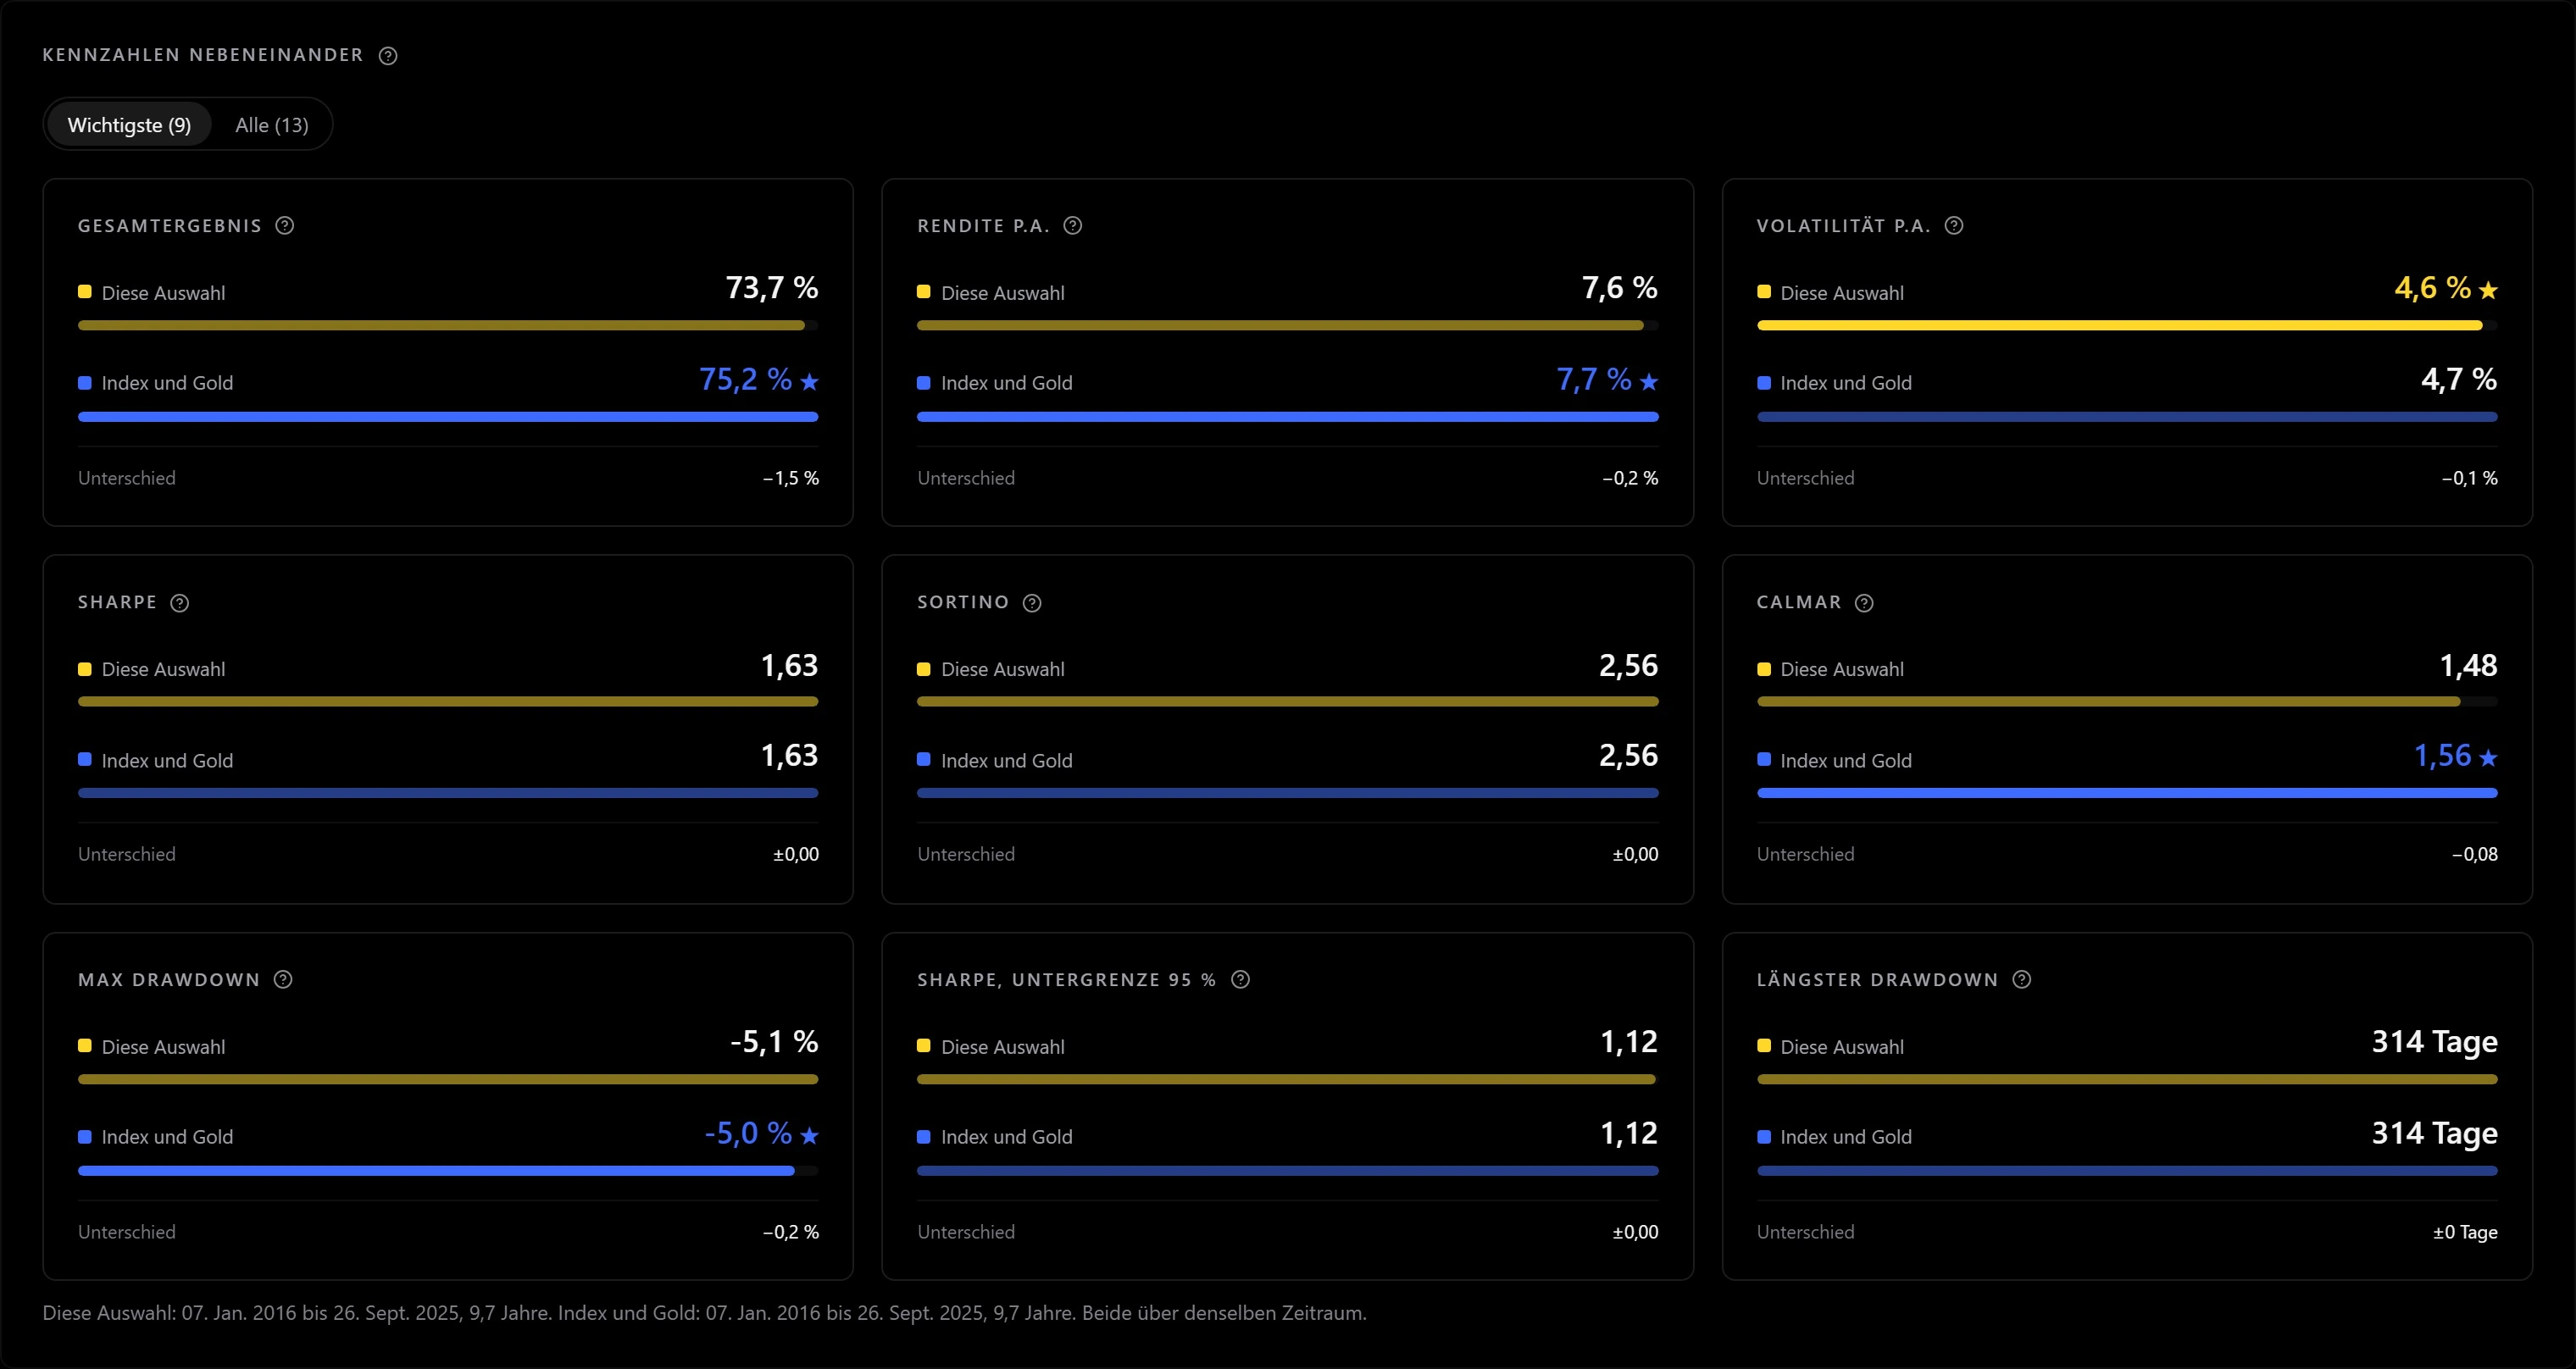
Zwei Portfolios mit derselben Rechnung. Ein gespeichertes Portfolio lässt sich gegen die aktuelle Auswahl halten. Beide stehen mit denselben Kennzahlen, ihren Verläufen und denselben historischen Stressfenstern nebeneinander, dazu die Mischung aus beiden zu gleichen Teilen.
- Kennzahlen nebeneinander
- Verlauf und Stand unter dem Hoch
- Stressfenster und die Mischung aus beiden
Was Trader vor dem ersten Portfolio wissen wollen.